Coordination Tax adalah biaya tersembunyi akibat koordinasi yang semakin rumit ketika bisnis berkembang, mulai dari rapat, persetujuan, komunikasi hingga keterlambatan keputusan.
Coordination Tax: Ketika Pertumbuhan Bisnis Terhambat oleh Biaya Koordinasi yang Tidak Terlihat
Pertumbuhan bisnis biasanya dianggap sebagai sesuatu yang selalu positif tanpa cela. Ketika jumlah pelanggan bertambah, karyawan semakin banyak, produk semakin beragam, dan wilayah operasional semakin luas, perusahaan sering kali dianggap sedang berada dalam fase perkembangan yang sangat sehat. Namun, di balik narasi kesuksesan tersebut, pertumbuhan juga membawa konsekuensi tersembunyi yang jarang tercatat di dalam laporan keuangan formal perusahaan. Semakin besar sebuah bisnis dibangun, semakin banyak orang yang harus berkomunikasi secara intensif, semakin banyak keputusan yang membutuhkan berlapis-lapis persetujuan, dan semakin banyak bagian internal yang harus diselaraskan setiap harinya. Pada titik tertentu dalam perjalanan organisasi, perusahaan dapat menghabiskan terlalu banyak waktu yang tidak produktif hanya untuk memastikan semua pihak memahami apa yang sedang dikerjakan oleh bagian lain. Kondisi pelik inilah yang dapat dijelaskan secara komprehensif melalui konsep Coordination Tax atau pajak koordinasi.
Coordination Tax adalah beban nyata berupa waktu, tenaga, biaya operasional, dan kecepatan gerak yang muncul akibat semakin kompleksnya sistem koordinasi di dalam struktur organisasi. Beban ini hampir tidak pernah tercatat secara khusus sebagai pengeluaran tunai di dalam neraca keuangan, tetapi dampak negatifnya sangat mudah terlihat dari lambatnya proses pengambilan keputusan, durasi rapat yang semakin panjang dari hari ke hari, tumpukan pekerjaan yang tertahan menunggu lampu hijau, hingga proyek-proyek penting yang terlambat diselesaikan dari target waktu. Konsep ini menjadi sangat menarik bagi para pelaku bisnis yang usahanya sedang berkembang pesat karena akar masalahnya sering kali bukan terletak pada kekurangan sumber daya manusia atau modal. Pada kenyataannya, sumber daya tersebut sebenarnya sudah tersedia secara memadai di dalam perusahaan, tetapi terlalu banyak energi organisasi yang habis terkuras hanya untuk menghubungkan satu departemen dengan departemen lainnya secara terus-menerus.
Ketika Bisnis Semakin Besar, Koordinasi Semakin Mahal
Pada masa-masa awal ketika sebuah bisnis masih berukuran kecil, komunikasi internal biasanya berlangsung secara sederhana dan sangat cair. Pemilik usaha dapat berbicara secara langsung dan spontan dengan bagian penjualan, staf operasional harian, bagian keuangan, hingga mendengarkan keluhan pelanggan secara langsung. Jika di tengah jalan terdapat suatu permasalahan teknis, keputusan operasional dapat diambil seketika dalam hitungan menit tanpa birokrasi yang berbelit-belit. Situasi tersebut perlahan-lahan berubah drastis ketika bisnis mulai merangkak naik dan berkembang menjadi organisasi yang lebih besar. Satu keputusan sederhana kini mungkin harus melewati meja supervisor, manajer lini, kepala divisi, bagian keuangan, departemen legal, hingga pimpinan puncak perusahaan. Setiap tahapan birokrasi ini memang memiliki alasan dan argumen rasionalnya masing-masing, tetapi akumulasi dari keseluruhan proses tersebut dapat membuat sebuah keputusan remeh temeh menjadi sangat panjang dan melelahkan.
Sebagai ilustrasi nyata, sebuah perusahaan manufaktur ingin melakukan perubahan kecil pada desain kemasan produk agar lebih menarik minat pembeli di pasar. Pada perusahaan yang masih berskala kecil, pemilik usaha mungkin cukup berdiskusi singkat dengan kepala bagian produksi dan tim pemasaran. Setelah kesepakatan tercapai, desain kemasan baru tersebut dapat langsung diproduksi dan digunakan hari itu juga. Sebaliknya, pada organisasi perusahaan yang jauh lebih besar, perubahan desain kemasan yang sama persis mungkin membutuhkan serangkaian rapat koordinasi lintas divisi, analisis biaya yang mendalam, persetujuan tertulis dari divisi pemasaran, pemeriksaan kepatuhan dari departemen legal, penyesuaian teknis di lini produksi, hingga meja persetujuan akhir dari jajaran manajemen eksekutif. Pada dasarnya tidak ada satu pun tahapan proses di atas yang terlihat salah secara prosedur. Masalah laten yang merugikan justru muncul ketika seluruh proses birokrasi tersebut dikumpulkan menjadi satu rangkaian panjang yang menguras waktu dan energi berharga perusahaan.
Coordination Tax Tidak Selalu Berbentuk Uang
Istilah kata pajak atau tax di dalam konsep Coordination Tax tentu saja tidak berarti pungutan pajak formal dalam pengertian perpajakan negara. Yang dimaksudkan oleh istilah tersebut adalah akumulasi biaya tersembunyi yang mau tidak mau harus dibayar oleh organisasi akibat tingginya tingkat kompleksitas koordinasi internal. Biaya tersembunyi ini dapat muncul dan merusak produktivitas perusahaan dalam berbagai bentuk yang sangat beragam. Bentuk beban pertama yang paling nyata adalah terbuangnya waktu kerja yang berharga. Karyawan terpaksa menghabiskan sebagian besar jam kerja mereka hanya untuk duduk di dalam rapat, melakukan sinkronisasi data, membuat laporan kemajuan, memberikan pembaruan status, atau sekadar mondar-mandir menunggu persetujuan atasan. Bentuk beban kedua adalah merosotnya tingkat kecepatan pengambilan keputusan strategis. Semakin banyak pihak yang harus dilibatkan secara birokratis, semakin lama pula waktu yang dibutuhkan untuk mengetuk sebuah keputusan penting.
Bentuk beban ketiga yang tidak kalah merusak adalah terkurasnya energi manajerial para pimpinan tim. Para manajer terpaksa menghabiskan terlalu banyak perhatian dan pikiran harian mereka untuk menyelesaikan friksi serta persoalan antarbagian, alih-alih memikirkan strategi besar untuk pertumbuhan masa depan bisnis. Bentuk beban keempat yang sering diabaikan adalah hilangnya biaya peluang atau opportunity cost yang sangat berharga. Ketika sebuah tim kerja yang cerdas menghabiskan waktunya untuk melakukan koordinasi yang berlebihan dan tumpang tindih, mereka otomatis kehilangan kesempatan emas untuk mengerjakan aktivitas-aktivitas lain yang memiliki nilai tambah jauh lebih tinggi bagi perusahaan. Inilah sisi gelap dari Coordination Tax yang paling sering terlewatkan oleh pengamatan manajemen. Perusahaan mungkin merasa tidak mengeluarkan uang tunai secara langsung untuk pos tersebut, tetapi volume produktivitas yang hilang secara perlahan tetap merupakan biaya riil yang sangat mahal bagi kelangsungan bisnis.
Gejala Coordination Tax Mulai Muncul
Coordination Tax di dalam sebuah perusahaan biasanya tidak pernah muncul secara tiba-tiba dalam semalam. Gejala-gejala pelemahan ini berkembang secara perlahan dan sering kali dianggap sebagai hal yang wajar seiring bertambahnya ukuran kantor. Salah satu tanda paling awal yang paling mudah diamati adalah meningkatnya jumlah rapat rutin yang harus dihadiri karyawan setiap minggu. Rapat yang pada mulanya dirancang untuk mempercepat penyelesaian pekerjaan justru bergeser fungsi menjadi rutinitas birokratis yang melelahkan. Hampir setiap keputusan kecil kini menuntut diadakannya pertemuan baru. Bahkan yang lebih parah, setelah sebuah rapat selesai diselenggarakan, sering kali muncul jadwal rapat lanjutan karena masih ada pihak direksi atau divisi lain yang merasa belum memberikan persetujuan final terhadap keputusan sebelumnya. Gejala berikutnya yang menyusul adalah semakin membengkaknya jumlah orang yang harus membubuhkan persetujuan atau paraf pada setiap lembar kerja.
Sebuah pekerjaan operasional yang sebenarnya sangat sederhana dapat terhenti total di tengah jalan hanya karena harus menunggu konfirmasi dari satu orang pejabat berwenang yang sedang sibuk atau bepergian ke luar kota. Tanda-tanda kerusakan lainnya dapat dilihat dari semakin masifnya volume komunikasi internal di berbagai platform digital. Arus pesan di dalam surat elektronik, grup perpesanan instan, dokumen bersama, lembar kerja digital, dan berbagai bentuk pembaruan status pekerjaan membanjiri perangkat karyawan setiap hari. Ironisnya, semakin banyak ketersediaan informasi di dalam sistem perusahaan belum tentu membuat organisasi bergerak semakin cepat dalam merespons pasar. Yang terjadi justru sebaliknya, para karyawan kerap kali merasa kewalahan dan kesulitan untuk menyaring informasi mana yang benar-benar memiliki urgensi tinggi dan mana yang sekadar kebisingan digital belaka.
Mengapa Pertumbuhan Bisa Memperbesar Masalah?
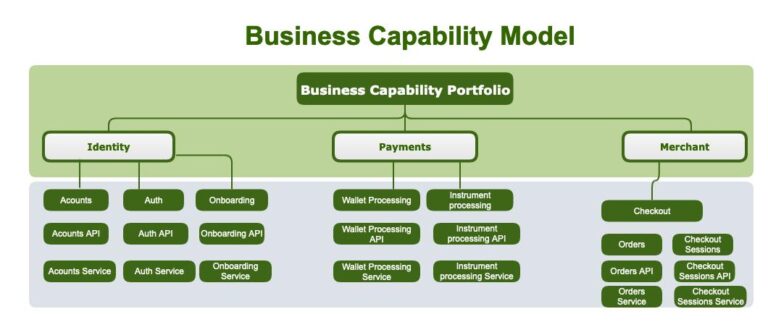
Pertumbuhan skala bisnis secara alami hampir selalu menciptakan kebutuhan mendalam akan spesialisasi tugas. Ketika sebuah perusahaan masih berada di fase rintisan yang kecil, satu orang karyawan mungkin merangkap dan menangani beberapa fungsi pekerjaan sekaligus secara fleksibel. Setelah perusahaan tersebut berkembang menjadi entitas yang besar, setiap fungsi pekerjaan mulai dipisah dan dilembagakan ke dalam departemen tersendiri yang eksklusif. Perusahaan kini memiliki divisi pemasaran, divisi keuangan, departemen sumber daya manusia, divisi teknologi informasi, bagian operasional, bagian pengadaan barang, departemen legal, hingga divisi layanan pelanggan yang berdiri sendiri. Adanya spesialisasi tugas ini di satu sisi memang terbukti mampu meningkatkan keahlian teknis dan kemampuan profesional dari setiap bagian internal perusahaan. Namun, di sisi lain, spesialisasi yang terlalu tajam juga menciptakan tembok pembatas yang kaku antarbagian.
Bagian pemasaran memiliki target penjualan yang harus dicapai dengan cara mereka sendiri. Bagian keuangan memiliki pertimbangan anggaran yang ketat dan berbeda. Bagian operasional memiliki batasan kapasitas fisik tersendiri di lapangan. Sementara itu, divisi teknologi mempunyai prioritas pengembangan sistem yang tidak selalu sejalan dengan divisi lain. Ketika setiap departemen memiliki kepentingan, target, dan egonya masing-masing, kebutuhan akan koordinasi harian menjadi semakin mendesak dan krusial. Akar masalahnya terletak pada kenyataan bahwa aktivitas koordinasi antarbagian tersebut juga menuntut alokasi sumber daya yang tidak sedikit. Semakin banyak jaringan hubungan antarbagian yang harus dikelola oleh manajemen, semakin besar pula peluang munculnya beban tersembunyi berupa Coordination Tax yang siap melumpuhkan kelincahan perusahaan dari dalam.
Dari Kolaborasi Menjadi Ketergantungan
Kolaborasi antarbagian pada hakikatnya merupakan fondasi yang sangat positif bagi kemajuan sebuah perusahaan modern. Namun, ketika praktik kolaborasi tersebut dilakukan secara berlebihan tanpa panduan sistem yang efisien, ia dapat berubah wujud menjadi rantai ketergantungan yang mematikan kelincahan kerja. Sebagai contoh konkret di lapangan, tim pemasaran merasa tidak dapat meluncurkan kampanye promosi produk baru tanpa menunggu materi grafis selesai dari tim desain kreatif. Di sisi lain, tim desain ternyata tidak dapat menyelesaikan materi visual tersebut sebelum memperoleh data spesifikasi produk yang akurat dari divisi produk. Tim produk sendiri masih harus menunggu lampu hijau dan keputusan final dari jajaran manajemen puncak. Sementara pihak manajemen puncak masih menantikan laporan analisis data pasar terbaru dari divisi penjualan. Rantai kerja akhirnya menjadi sangat panjang karena satu pekerjaan bergantung mutlak pada penyelesaian pekerjaan di bagian lainnya.
Jika hanya ada satu bagian saja yang mengalami keterlambatan kerja, seluruh rangkaian proyek besar tersebut otomatis ikut terdampak dan mengalami kemacetan total. Kondisi kerja yang saling mengunci seperti ini di dalam literatur manajemen sering kali disebut sebagai bottleneck koordinasi yang merusak ritme perusahaan. Perusahaan sebenarnya mempekerjakan banyak sekali orang-orang yang sangat pintar, produktif, dan memiliki kompetensi tinggi di bidangnya masing-masing. Namun, buruknya sistem kerja lintas divisi yang diterapkan membuat produktivitas individu mereka habis hanya untuk saling menunggu giliran bekerja. Akibatnya, alih-alih menciptakan sinergi yang saling menguatkan, struktur organisasi yang terlalu gemuk justru melahirkan kelambanan massal yang merugikan posisi kompetitif perusahaan di hadapan para pesaing bisnis di luar sana.
Coordination Tax dan Pengambilan Keputusan
Salah satu dampak paling serius dan merusak dari keberadaan Coordination Tax di dalam tubuh organisasi adalah semakin lambatnya proses pengambilan keputusan strategis. Di dalam lingkungan bisnis modern yang bergerak sangat cepat dan dinamis seperti saat ini, kecepatan eksekusi merupakan elemen inti dari daya saing perusahaan. Sebuah perusahaan tidak selalu harus menuntut terciptanya keputusan yang sempurna tanpa cela dalam setiap langkah bisnisnya. Dalam banyak situasi situasi nyata di lapangan, keputusan operasional yang cukup baik tetapi diambil secara tepat waktu dan sigap akan jauh lebih bernilai tinggi dibandingkan dengan keputusan sempurna yang baru lahir setelah momentum pasar berlalu begitu saja. Jika setiap keputusan kecil harus melalui terlalu banyak lapisan birokrasi dan persetujuan formal, organisasi dipastikan akan kehilangan momentum berharga di pasaran.
Peluang bisnis yang menguntungkan bisa direbut oleh kompetitor lain. Para pelanggan setia dapat dengan mudah berpindah hati ke produk pesaing yang bergerak lebih gesit. Para kompetitor di industri yang sama dapat melangkah jauh lebih dahulu meninggalkan perusahaan yang masih sibuk berdebat di dalam ruang rapat. Bahkan, masalah-masalah operasional yang awalnya berskala sangat kecil dapat berkembang menjadi krisis besar yang menghancurkan reputasi karena tidak segera ditangani secara sigap. Oleh karena itu, upaya sistematis untuk mengurangi Coordination Tax di dalam perusahaan sama sekali tidak boleh disalahartikan sebagai tindakan gegabah untuk menghilangkan kontrol manajemen. Tujuan utamanya yang benar adalah memastikan bahwa sistem kontrol perusahaan hanya ditempatkan secara cermat pada keputusan-keputusan krusial yang memang benar-benar membutuhkan pengawasan tingkat tinggi, sehingga sisa proses operasional dapat berjalan dengan leluasa dan mandiri.
Tidak Semua Keputusan Membutuhkan Rapat
Salah satu langkah praktis yang paling efektif untuk memangkas beban Coordination Tax adalah dengan melatih organisasi untuk membedakan secara tegas berbagai jenis keputusan bisnis yang harus diambil. Tidak semua jenis keputusan operasional harus selalu dibawa ke tingkat manajemen puncak atau diselesaikan melalui rapat pleno yang melibatkan banyak orang. Keputusan-keputusan harian yang memiliki tingkat risiko rendah dan sangat mudah untuk diperbaiki jika terjadi kesalahan sebaiknya didelegasikan secara penuh kepada tim pelaksana yang berada di garis depan dan paling dekat dengan sumber masalah di lapangan. Sebaliknya, jenis-jenis keputusan bisnis yang terbukti memiliki dampak finansial berskala besar, menyangkut reputasi publik, aspek legalitas hukum, atau menentukan arah strategis jangka panjang perusahaan, tetap harus melalui prosedur persetujuan berlapis di tingkat manajemen atas. Pembedaan yang tegas ini sangat membantu perusahaan dalam menghindari situasi buruk ketika semua masalah diperlakukan dengan tingkat kerumitan birokrasi yang persis sama.
Perusahaan dapat membagi kategori pengambilan keputusan ke dalam tiga tingkatan yang sederhana dan mudah dipahami oleh seluruh karyawan. Keputusan yang bersifat murni operasional sehari-hari dapat langsung diberikan kepada tim pelaksana lapangan tanpa perlu eskalasi. Keputusan yang melibatkan kerja sama lintas divisi cukup diselesaikan melalui koordinasi terbatas antar-kepala bagian terkait. Sementara itu, keputusan yang murni bersifat strategis jangka panjang baru membutuhkan keterlibatan aktif dari jajaran direksi dan manajemen puncak. Dengan menerapkan pembagian kewenangan yang jelas ini, tidak semua persoalan operasional harus ditarik naik ke puncak piramida organisasi yang pada akhirnya hanya menciptakan antrean panjang dan memacetkan alur kerja harian perusahaan.
Mengurangi Jumlah Titik Persetujuan
Perusahaan yang ingin terbebas dari jeratan Coordination Tax juga perlu melakukan audit berkala untuk memeriksa berapa banyak sebenarnya titik persetujuan birokratis yang harus dilewati dalam setiap alur kerja operasional. Sebagai contoh sederhana, sebuah pengeluaran biaya operasional rutin yang nilainya relatif kecil ternyata harus melewati meja empat orang pejabat berbeda sebelum dapat dicairkan oleh bagian keuangan. Pertanyaan mendasar yang harus diajukan oleh manajemen bukan lagi terletak pada apakah keempat orang pejabat tersebut memiliki alasan normatif untuk ikut terlibat di dalam proses penandatanganan dokumen. Pertanyaan yang jauh lebih esensial dan strategis untuk dievaluasi adalah apakah keterlibatan empat orang pejabat tersebut benar-benar memberikan nilai tambah ekonomi yang sebanding dengan waktu kerja yang dihabiskan untuk membubuhkan tanda tangan. Jika jawabannya ternyata tidak sebanding, struktur persetujuan yang berlapis-lapis tersebut sudah sangat mendesak untuk disederhanakan secara radikal.
Perusahaan dapat menerapkan kebijakan pemberian batas kewenangan finansial dan operasional yang jelas kepada setiap jenjang posisi jabatan di dalam struktur organisasi. Contoh praktisnya adalah seorang supervisor lini diberi wewenang penuh untuk menyetujui pengeluaran operasional rutin hingga batasan nominal tertentu secara mandiri. Para manajer departemen diberikan mandat penuh untuk menangani pengeluaran anggaran yang berada di kisaran menengah. Sementara jajaran dewan direksi hanya dilibatkan secara khusus untuk memutuskan pengeluaran modal besar yang memang memiliki konsekuensi strategis bagi perusahaan. Melalui mekanisme pendelegasian wewenang yang tegas ini, organisasi tetap dapat mempertahankan tingkat kontrol internal yang ketat tanpa harus memaksa semua jenis keputusan operasional bergerak lambat menuju tingkat manajemen yang paling tinggi.
Mengurangi Rapat yang Tidak Menghasilkan Keputusan
Budaya rapat internal perusahaan juga merupakan salah satu titik kritis yang wajib dievaluasi secara ketat apabila manajemen bertekad untuk menekan angka Coordination Tax yang kian membengkak. Hal ini tentu saja tidak berarti bahwa semua bentuk rapat koordinasi harus dihapus secara total dari kalender perusahaan, karena sejumlah persoalan kompleks di kantor memang membutuhkan diskusi tatap muka secara langsung guna mencapai mufakat. Namun, perusahaan harus mampu membedakan secara tegas antara rapat yang murni bertujuan untuk mengambil keputusan eksekusi dengan rapat yang sekadar berfungsi untuk memberikan informasi rutin kepada karyawan. Jika tujuan utama diselenggarakannya sebuah rapat di kantor hanya sebatas menyampaikan informasi administratif yang sederhana, pengiriman dokumen tertulis atau penggunaan sistem pembaruan digital sudah jauh lebih dari cukup untuk menggantikannya.
Setiap rapat formal yang diadakan di dalam perusahaan wajib memiliki kejelasan tujuan sejak awal undangan disebar ke peserta. Pimpinan rapat harus mampu menjawab beberapa pertanyaan mendasar sebelum ruangan dipesan. Apa sebenarnya masalah spesifik yang harus diputuskan dalam ruangan ini? Siapa figur yang memiliki kewenangan penuh untuk mengetuk keputusan final tersebut? Data pendukung apa saja yang mutlak diperlukan agar diskusi berjalan produktif? Serta langkah tindakan nyata apa yang harus segera dikerjakan setelah rapat ini selesai? Jika deretan pertanyaan mendasar tersebut tidak memiliki jawaban yang jelas dan terarah, agenda rapat tersebut dipastikan hanya akan menjadi rutinitas kosong yang memperparah beban Coordination Tax perusahaan.
Gunakan Dokumentasi sebagai Pengganti Komunikasi Berulang
Akar penyebab utama dari membengkaknya masalah koordinasi di dalam perusahaan sering kali bersumber dari kenyataan bahwa informasi penting yang sama harus dijelaskan dan diulang-ulang secara terus-menerus kepada orang yang berbeda dari waktu ke waktu. Sebagai ilustrasi nyata, hari ini seorang karyawan senior terpaksa harus menghabiskan waktu berjam-jam untuk menjelaskan prosedur operasional standar kepada anggota tim yang baru bergabung. Pada minggu berikutnya, penjelasan lisan yang persis sama harus kembali diberikan kepada kelompok staf magang yang lain. Dan pada bulan berikutnya, orang yang berbeda kembali datang menanyakan hal serupa karena tidak memiliki sumber rujukan informasi yang jelas. Situasi operasional yang repetitif ini menunjukkan sebuah indikasi kuat bahwa akumulasi pengetahuan penting yang dimiliki perusahaan belum bertransformasi menjadi sebuah sistem dokumentasi yang baik.
Pembuatan dokumentasi kerja yang ringkas dan terstruktur dapat menjadi solusi mujarab untuk memangkas masalah pemborosan komunikasi tersebut secara signifikan. Prosedur standar operasional kerja, panduan praktis pengambilan keputusan, standar baku pelayanan pelanggan, daftar lengkap batasan kewenangan jabatan, serta alur eskalasi masalah yang jelas dapat dituangkan secara tertulis di dalam basis data digital perusahaan. Tujuan utama dari pembuatan dokumentasi ini bukan sekadar menumpuk dokumen tebal sebanyak-banyaknya di server kantor, melainkan secara taktis untuk memangkas kebutuhan komunikasi lisan yang bersifat berulang-ulang dan melelahkan. Karyawan baru dapat secara mandiri merujuk ke dokumen panduan resmi tersebut tanpa harus mengandalkan sesi penjelasan personal yang menyita waktu produktif rekan kerja mereka yang lain.
Teknologi Tidak Otomatis Menghilangkan Coordination Tax
Banyak perusahaan modern yang terjebak ke dalam ilusi bahwa masalah rumitnya koordinasi internal dapat diselesaikan secara instan hanya dengan cara menambahkan aneka ragam perangkat teknologi digital baru ke dalam sistem kerja. Mereka berlomba-lomba memasang aplikasi manajemen proyek mutakhir, platform komunikasi instan berfitur canggih, papan dasbor analitik otomatis, perangkat lunak kolaborasi tim jarak jauh, dan berbagai macam sistem enterprise software lainnya secara bersamaan. Teknologi digital modern pada dasarnya memang dirancang untuk membantu mempercepat arus pertukaran informasi di dalam perusahaan. Namun, teknologi yang canggih itu pada hakikatnya hanya berfungsi untuk mempercepat sistem alur kerja yang sudah ada di dalam perusahaan tersebut. Jika proses kerja manual yang diterapkan sejak awal sudah terbukti terlalu rumit dan berbelit-belit, upaya digitalisasi proses yang sama persis belum tentu akan membuat alur kerja tersebut menjadi sederhana.
Bahkan, yang sering terjadi justru sebaliknya, perusahaan malah mengalami masalah baru yang lebih pelik ketika terlalu banyak platform digital yang dipaksakan untuk digunakan secara bersamaan di berbagai divisi. Karyawan akhirnya dipaksa harus membuka puluhan aplikasi berbeda setiap hari hanya untuk mencari selembar informasi pekerjaan yang tercecer. Oleh karena itu, sebelum memutuskan untuk membeli dan melanggan perangkat teknologi digital yang mahal, manajemen perusahaan wajib terlebih dahulu merapikan dan memperbaiki alur kerja dasar yang sedang berjalan. Sederhanakan setiap tahapan proses operasional yang terbukti lambat. Tentukan dengan tegas siapa penanggung jawab utama di setiap lini tugas. Kurangi titik-titik persetujuan birokratis yang tidak memberikan nilai tambah nyata bagi perusahaan. Barulah setelah fondasi alur kerja tersebut bersih dan sederhana, adopsi teknologi digital dapat dimasukkan secara tepat untuk mendukung sistem yang sudah tertata rapi tersebut.
Mengukur Coordination Tax
Meskipun beban Coordination Tax dikenal sebagai biaya tersembunyi yang sangat sulit untuk diamati secara langsung di dalam laporan laba rugi bulanan, perusahaan sebenarnya tetap dapat memanfaatkan sejumlah indikator operasional yang terukur untuk memantaunya secara berkala. Beberapa ukuran metrik kinerja yang dapat dipantau oleh manajemen antara lain meliputi rata-rata waktu kalender yang dibutuhkan organisasi untuk mengambil sebuah keputusan operasional, frekuensi jumlah penyelenggaraan rapat per tim dalam kurun waktu seminggu, jumlah rata-rata peserta yang dilibatkan di dalam satu sesi rapat koordinasi, serta durasi waktu tunggu yang terbuang akibat antrean persetujuan atasan. Indikator kuantitatif lainnya yang perlu dicermati adalah volume pekerjaan yang terpaksa tertunda akibat rantai ketergantungan antarbagian, jumlah eskalasi masalah operasional yang terpaksa naik hingga ke meja direksi, total waktu riil yang dihabiskan untuk merampungkan sebuah proyek dari awal hingga akhir, serta jumlah frekuensi revisi pekerjaan yang harus dilakukan akibat buruknya kualitas miskomunikasi internal.
Data statistik operasional tersebut dapat membantu jajaran manajemen puncak untuk mendeteksi secara akurat bagian departemen mana di dalam struktur organisasi yang saat ini sedang mengalami beban koordinasi paling parah. Sebagai contoh konkret di lapangan, jika sebuah proyek pengembangan produk baru yang secara teknis sebenarnya hanya membutuhkan waktu kerja efektif selama sepuluh hari kerja ternyata molor hingga memakan waktu sebulan penuh hanya karena terlalu banyaknya proses birokrasi persetujuan berlapis, manajemen dapat dengan mudah melihat bahwa akar masalah utamanya sama sekali bukan terletak pada rendahnya kemampuan teknis tim pelaksana. Masalah krusial yang sebenarnya sedang melumpuhkan kinerja proyek tersebut justru berada pada buruknya desain sistem koordinasi internal perusahaan.
Coordination Tax pada UMKM
Konsep beban tersembunyi berupa Coordination Tax ini ternyata tidak hanya berlaku eksklusif untuk perusahaan-perusahaan berskala besar multinasional saja. Usaha Mikro, Kecil, dan Menengah atau UMKM juga sangat rentan mengalami jebakan Coordination Tax ketika bisnis keluarga atau rintisan tersebut mulai merangkak naik menuju fase perkembangan yang lebih luas. Sebagai ilustrasi nyata, sebuah usaha kuliner lokal yang sukses awalnya mungkin hanya dikelola secara sederhana oleh tiga orang karyawan saja di satu tempat. Pada fase awal ini, seluruh keputusan operasional harian dapat diputuskan secara langsung di tempat tanpa hambatan birokrasi. Namun, setelah usaha tersebut berkembang pesat dan berhasil membuka banyak cabang di berbagai kota, sang pemilik usaha mulai merekrut tenaga tambahan berupa pengawas cabang, staf administrasi keuangan, kepala kasir, petugas bagian pembelian bahan baku, hingga membentuk tim pemasaran khusus.
Jika sang pemilik usaha tetap mempertahankan kebiasaan lama di mana seluruh keputusan operasional di semua cabang harus menunggu persetujuan langsung darinya, pertumbuhan bisnis justru akan menciptakan antrean keputusan yang sangat melelahkan. Pemilik usaha akhirnya terperangkap menjadi pusat tunggal dari seluruh aktivitas harian perusahaan yang menyita seluruh waktu pribadinya. Di dalam kondisi operasional seperti itu, solusi manajerial yang tepat bukan selalu dengan cara terus menerus menambah jumlah karyawan baru di kantor pusat. Langkah strategis yang jauh lebih krusial adalah membangun sistem batasan kewenangan operasional yang jelas bagi setiap posisi jabatan di lapangan. Setiap karyawan harus dibekali pemahaman yang matang mengenai jenis keputusan operasional apa saja yang sudah boleh mereka ambil secara mandiri tanpa harus menunggu instruksi langsung dari sang pemilik usaha. Dengan cara pendelegasian wewenang yang terstruktur ini, pemilik usaha dapat membebaskan diri dari jeratan operasional harian dan kembali memusatkan seluruh perhatiannya pada perumusan strategi besar, ekspansi pasar, dan pengembangan inovasi bisnis jangka panjang.
Pertumbuhan yang Sehat Bukan Sekadar Menambah Ukuran
Sebuah entitas bisnis yang sedang berkembang pesat seharusnya tidak boleh hanya berfokus pada upaya menambah ukuran fisik perusahaannya agar terlihat semakin besar dari luar. Perusahaan yang dikelola secara profesional juga wajib memastikan bahwa organisasi tersebut bertumbuh semakin matang dan dewasa dari waktu ke waktu. Kesiapan kedewasaan ini berarti bahwa sistem tata kelola pengambilan keputusan di dalam perusahaan harus dirancang sedemikian rupa untuk berkembang secara proporsional mengikuti pertumbuhan ukuran fisik organisasi. Jika jumlah total karyawan di kantor terus meningkat dari tahun ke tahun tetapi seluruh alur pengambilan keputusan operasional ternyata masih tetap bergantung secara mutlak pada satu meja pimpinan puncak saja, perusahaan pada hakikatnya hanya sedang memperbesar ukuran fisiknya tanpa pernah meningkatkan kapasitas kelembagaan organisasinya. Pertumbuhan semacam ini merupakan pertumbuhan semu yang justru menciptakan kompleksitas birokrasi yang berlebihan, yang pada akhirnya akan memperlambat gerak laju perusahaan secara keseluruhan.
Oleh karena itu, setiap fase pertumbuhan bisnis yang dilalui wajib selalu diikuti dengan desain struktur organisasi yang jauh lebih jelas dan transparan. Manajemen puncak harus mampu menjawab pertanyaan-pertanyaan mendasar secara konsisten di setiap lini jabatan. Siapa figur yang memegang otoritas penuh untuk mengambil keputusan di divisi ini? Siapa pihak yang bertanggung jawab secara mutlak atas hasil akhir pekerjaannya? Siapa saja kolega kerja yang wajib diberi informasi berkala agar alur informasi tetap terjaga? Serta siapa pihak yang sama sekali tidak perlu dilibatkan di dalam rapat agar tidak membuang waktu percuma? Deretan pertanyaan sederhana namun mendasar ini terbukti mampu mengeliminasi sebagian besar pemborosan energi koordinasi yang selama ini menghambat produktivitas harian perusahaan.
Kesimpulan
Coordination Tax merupakan sebuah beban biaya tersembunyi yang sangat nyata yang muncul ketika tingkat kompleksitas bisnis membuat aktivitas komunikasi harian, penyelenggaraan rapat, proses perolehan persetujuan, dan mekanisme pengambilan keputusan menjadi semakin berat dan lambat. Beban kerugian ekonomi tersebut mungkin tidak pernah tercatat secara eksplisit sebagai pos pengeluaran tunai di dalam laporan laba rugi perusahaan, tetapi dampak destruktifnya dapat terlihat secara kasat mata melalui lambatnya penyelesaian pekerjaan, membengkaknya waktu tunggu operasional, serta terkurasnya energi manajerial para pemimpin organisasi. Pertumbuhan bisnis di pasar modern memang menuntut adanya sistem koordinasi yang baik antarbagian, namun pelaksanaan koordinasi yang berlebihan dan tanpa arah justru dapat berubah wujud menjadi beban mati yang melumpuhkan perusahaan. Oleh karena itu, setiap perusahaan dituntut untuk mampu membedakan secara tegas antara jenis keputusan operasional yang benar-benar membutuhkan pengawasan ketat dengan jenis keputusan yang seharusnya dapat didelegasikan secara mandiri kepada tim pelaksana di lapangan.
Upaya sistematis untuk mereduksi beban Coordination Tax di dalam perusahaan tidak boleh diartikan sebagai tindakan gegabah untuk menghapuskan seluruh sistem kontrol organisasi. Prinsip yang berlaku adalah sebaliknya, di mana perusahaan justru harus menempatkan titik-titik kontrol manajemen secara tepat sasaran pada pos yang krusial, sehingga setiap individu karyawan memiliki ruang gerak yang memadai untuk mengambil keputusan secara tangkas sesuai dengan batasan tanggung jawab jabatan masing-masing. Di tengah ekosistem bisnis global yang semakin kompleks dan bergerak sangat cepat dari hari ke hari, keunggulan kompetitif jangka panjang sebuah perusahaan tidak lagi hanya ditentukan oleh seberapa besar volume sumber daya finansial atau aset fisik yang dimiliki. Kemampuan manajerial yang handal untuk membuat seluruh sumber daya yang tersedia tersebut bergerak secara sinkron dan lincah tanpa harus terhambat oleh dinding birokrasi dan hambatan koordinasi yang berlebihan telah menjelma menjadi salah satu pilar penentu paling krusial dari strategi pertumbuhan bisnis yang berkelanjutan.