Pelajari revenue quality gap, penyebab omzet besar tidak selalu menghasilkan keuntungan yang sehat, serta strategi menilai kualitas pendapatan untuk memperkuat bisnis.
Revenue Quality Gap: Mengapa Omzet Besar Belum Tentu Menandakan Bisnis yang Sehat
Di dalam dunia kewirausahaan, angka omzet atau pendapatan kotor yang terus merangkak naik sering kali dianggap sebagai lambang pencapaian tertinggi dari sebuah kesuksesan bisnis. Ketika laporan akhir bulan menunjukkan bahwa angka penjualan melonjak drastis dari puluhan juta rupiah menjadi ratusan juta, pemilik usaha umumnya langsung merasa bahwa strategi pemasaran, ekspansi produk, dan kinerja operasional yang mereka jalankan sudah berada di jalur yang benar. Namun, di balik gegap gempita pertumbuhan angka penjualan tersebut, tersimpan sebuah ironi ekonomi yang kerap terabaikan: pertumbuhan omzet yang masif sama sekali tidak menjamin bahwa kondisi finansial perusahaan semakin sehat dan menguntungkan.
Banyak perusahaan di berbagai sektor industri terjebak dalam ilusi kesuksesan semu, di mana mereka berhasil mencatat volume transaksi dan pendapatan yang luar biasa besar, namun di saat yang sama megap-megap menghadapi kesulitan likuiditas untuk sekadar membayar gaji karyawan tepat waktu atau melunasi tagihan pemasok bahan baku. Ada pula badan usaha yang berhasil mendatangkan gelombang pelanggan baru dalam jumlah masif, tetapi harus mengorbankan porsi biaya promosi, diskon harga, dan subsidi operasional yang jauh lebih besar daripada keuntungan bersih yang berhasil dibawa pulang dari setiap transaksi tersebut.
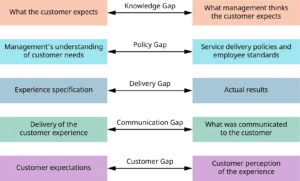
Kesenjangan struktural antara besarnya angka pendapatan yang tercatat di atas kertas dengan kualitas ekonomi riil serta kesehatan profitabilitas yang dihasilkan inilah yang dikenal dalam literatur strategi bisnis modern sebagai revenue quality gap. Konsep ini menjadi pisau analisis yang sangat penting bagi para pengambil keputusan untuk membedakan antara pendapatan yang sekadar terlihat besar secara visual kasat mata dengan pendapatan yang benar-benar berkualitas tinggi, berkelanjutan, dan secara nyata memperkuat fondasi keuangan perusahaan dalam jangka panjang.
Memahami Esensi Revenue Quality Gap dalam Ekosistem Bisnis
Revenue quality gap bukanlah sebuah rumus akuntansi baku yang memiliki satu definisi kaku atau tercantum secara resmi di dalam standar pelaporan keuangan internasional. Istilah konseptual ini merupakan kerangka kerja strategis yang membantu pemilik usaha dan manajer keuangan untuk menyeleksi dan mengevaluasi dari mana sebenarnya arus uang perusahaan berasal, seberapa besar beban biaya yang harus dikeluarkan untuk mendapatkan pendapatan tersebut, serta sejauh mana kontribusi bersih transaksi itu terhadap laba perusahaan.
Pendapatan yang memiliki kualitas tinggi (high-quality revenue) umumnya dicirikan oleh beberapa parameter finansial yang sehat. Transaksi tersebut mampu menghasilkan margin laba kotor yang memadai, pembayaran dari pelanggan dapat diterima secara tunai atau sesuai dengan tenggat waktu kesepakatan tanpa hambatan penagihan yang panjang, biaya perolehan pelanggan (customer acquisition cost) berada dalam batas kendali yang wajar, dan hubungan bisnis dengan pelanggan tersebut memiliki potensi pengulangan transaksi di masa depan.
Sebaliknya, pendapatan yang dikategorikan berkualitas rendah (low-quality revenue) sering kali bersumber dari transaksi semu yang dipaksakan, seperti penjualan yang didorong oleh diskon harga yang kelewat agresif, pelanggan yang memiliki rekam jejak keterlambatan pembayaran yang buruk, atau proyek-proyek bernilai kontrak besar yang ternyata menuntut pengeluaran biaya tambahan tak terduga yang tidak pernah dihitung sejak awal.
Perbedaan mendasar ini menjadi sangat krusial untuk dipahami karena omzet pada hakikatnya hanyalah ukuran volume aktivitas penjualan kotor, bukan cerminan utuh dari profitabilitas bersih, kesehatan arus kas operasional, dan daya tahan jangka panjang sebuah entitas bisnis.
Akar Penyebab Mengapa Omzet Tinggi Bisa Menyesatkan Pemilik Usaha
Terdapat beberapa faktor pemicu operasional dan finansial yang membuat angka omzet tinggi sering kali berubah menjadi jebakan yang menyesatkan penilaian kesehatan sebuah perusahaan:
-
Peningkatan volume penjualan yang tidak diiringi perlindungan margin: Salah satu penyebab paling klasik dari lebarnya revenue quality gap adalah kecanduan memberikan diskon harga secara ugal-ugalan demi mendongkrak volume transaksi. Strategi banting harga memang sangat efektif untuk menarik perhatian konsumen dalam jangka pendek, namun menjadi bumerang ketika harga jual merosot jauh sementara struktur biaya langsung produksi tetap konstan atau bahkan meningkat. Akibatnya, perusahaan memang berhasil mencatat omzet kotor yang besar, tetapi kontribusi laba bersih yang tersisa dari setiap unit produk sangatlah tipis, bahkan berpotensi merugi setelah dipotong biaya operasional tetap.
-
Biaya perolehan pelanggan yang jauh melampaui nilaiumur pelanggan: Kampanye pemasaran digital yang sukses besar mendatangkan ribuan pelanggan baru belum tentu otomatis mendatangkan keuntungan finansial bagi perusahaan. Jika biaya iklan, komisi afiliasi, dan insentif promosi yang dikeluarkan terus membengkak, sementara pelanggan tersebut hanya melakukan satu kali pembelian tunggal (one-time purchase) dan tidak pernah kembali lagi, pendapatan yang dihasilkan dari transaksi tersebut tidak akan pernah cukup untuk menutupi total biaya modal yang sudah diinvestasikan untuk mendapatkannya.
-
Pendapatan diakui secara akuntansi, tetapi kas belum diterima di tangan: Sistem pencatatan akuntansi berbasis akrual mengharuskan perusahaan mengakui pendapatan pada saat transaksi atau penyelesaian proyek terjadi, terlepas dari apakah uang tunai sudah benar-benar berpindah tangan atau belum. Praktik penjualan secara kredit dengan termin pembayaran yang panjang dapat mendongkrak angka omzet secara drastis di atas laporan laba rugi, namun menciptakan tekanan likuiditas yang parah di neraca arus kas harian, memaksa perusahaan berutang untuk menutupi biaya operasional sambil menunggu piutang cair.
-
Tingkat ketergantungan yang ekstrem pada satu atau dua pelanggan utama: Memenangkan kontrak bisnis berskala raksasa dari segelintir klien korporat besar memang mendatangkan lonjakan omzet yang sangat memukau pada tahun anggaran berjalan. Namun, ketergantungan finansial yang terlalu berlebihan pada satu pihak menciptakan kerentanan struktural yang mematikan. Apabila kontrak tersebut diputus secara sepihak, volume pesanan dikurangi, atau pembayaran tertunda akibat krisis internal klien, seluruh struktur pendapatan perusahaan akan runtuh seketika tanpa ada jaring pengaman dari diversifikasi pasar.
Indikator Kunci untuk Menilai Kualitas Pendapatan Bisnis
Untuk menyingkap dan mempersempit revenue quality gap di dalam perusahaan mereka, para pemilik bisnis perlu melampaui metrik omzet permukaan dan mulai rutin memantau beberapa indikator kesehatan finansial yang jauh lebih mendalam:
-
Margin Kontribusi (Contribution Margin): Metrik ini mengukur sisa pendapatan bersih setelah dikurangi seluruh biaya variabel yang berkaitan secara langsung dengan produksi barang atau jasa. Angka margin kontribusi membantu manajemen memetakan secara presisi produk, lini layanan, atau segmen pelanggan mana yang benar-benar memberikan kontribusi paling besar untuk menutup biaya tetap perusahaan dan menghasilkan laba bersih.
-
Arus Kas Operasional Bersih (Operating Cash Flow): Perusahaan wajib mengevaluasi secara ketat apakah aktivitas inti bisnis harian mereka benar-benar menghasilkan aliran kas masuk yang nyata, bukan sekadar angka tagihan di atas kertas. Pertumbuhan omzet yang melesat tinggi namun terus-menerus dibarengi dengan defisit arus kas operasional merupakan tanda bahaya mutlak yang harus segera diinvestigasi.
-
Rasio Biaya Akuisisi Pelanggan terhadap Nilai Seumur Hidup (CAC to LTV Ratio): Dengan membandingkan secara saksama total biaya yang dikeluarkan untuk mendapatkan seorang pelanggan dengan estimasi total keuntungan kotor yang disumbangkan oleh pelanggan tersebut selama siklus hubungan bisnis mereka, perusahaan dapat memastikan bahwa setiap rupiah anggaran pemasaran benar-benar menghasilkan nilai ekonomi yang produktif.
-
Kualitas Piutang Dagang dan Umur Penagihan: Pemantauan berkala terhadap daftar piutang yang belum tertagih, rasio keterlambatan pembayaran, serta riwayat kredit pelanggan sangat penting untuk memastikan bahwa omzet yang dibukukan tidak berubah menjadi piutang macet yang menguras modal kerja.
Strategi Taktis Menutup Revenue Quality Gap dan Membangun Bisnis Sehat
Langkah-langkah pembenahan strategis harus segera diambil oleh manajemen apabila indikasi kesenjangan kualitas pendapatan mulai terdeteksi di dalam tubuh perusahaan:
-
Melakukan audit profitabilitas produk dan pelanggan secara berkala: Jangan pernah mengevaluasi kinerja lini produk hanya berdasarkan total volume penjualan kasarnya saja. Hitung secara akurat kontribusi laba bersih setelah dikurangkan seluruh biaya langsung maupun biaya penanganan tambahan. Produk yang paling laris belum tentu menjadi produk yang paling menyehatkan keuangan perusahaan jika menuntut diskon harga yang besar, biaya pengiriman yang mahal, atau layanan purnajual yang sangat menguras tenaga kerja.
-
Merumuskan kebijakan diskon dan promosi berbasis margin: Program potongan harga dan promosi pemasaran tidak boleh lagi dijalankan sekadar untuk mencapai target omzet harian yang hampa. Setiap skema diskon wajib dirancang dengan tujuan strategis yang terukur, disertai perhitungan matematis yang ketat mengenai dampak batas minimalnya terhadap margin keuntungan bersih, sehingga promosi yang dijalankan selalu mendatangkan keuntungan ekonomi yang riil.
-
Memperketat kebijakan kredit dan syarat pembayaran: Perusahaan perlu menetapkan batas plafon kredit yang ketat, menegakkan jadwal penagihan piutang yang disiplin, serta memberlakukan sistem uang muka (down payment) atau pembayaran bertahap berbasis pencapaian proyek untuk kontrak-kontrak kerja bernilai besar. Langkah preventif ini memastikan bahwa risiko pendanaan modal kerja tidak sepenuhnya ditanggung secara sepihak oleh arus kas internal perusahaan.
-
Mengembangkan model pendapatan berulang yang berkelanjutan: Bergantung sepenuhnya pada transaksi penjualan putus sekali jalan membuat arus pendapatan sangat rapuh dan sulit diprediksi. Pengambangan model bisnis berbasis kontrak langganan berkala, layanan pemeliharaan rutin, atau program keanggotaan loyalitas dapat membantu menciptakan arus pendapatan yang jauh lebih stabil, terukur, dan berkualitas tinggi.
Kesimpulan
Revenue quality gap membuka mata para pelaku usaha bahwa pertumbuhan omzet yang besar tidak boleh lagi diterima mentah-mentah sebagai satu-satunya ukuran keberhasilan dan kesehatan sebuah perusahaan. Penjualan kotor yang tinggi kehilangan makna ekonominya apabila tergerus oleh margin yang menipis, biaya akuisisi yang membengkak, penagihan piutang yang macet, atau ketergantungan yang berbahaya pada sedikit klien.
Melalui evaluasi yang disiplin terhadap margin kontribusi, arus kas operasional, kualitas piutang, dan efisiensi biaya pemasaran, pemilik bisnis dapat menutup kesenjangan kualitas pendapatan tersebut secara efektif. Dengan demikian, perusahaan dapat melangkah maju membangun pertumbuhan bisnis yang tidak hanya tampak megah di dalam laporan presentasi penjualan, tetapi benar-benar kokoh, tangguh, dan sehat secara finansial dari dalam.