Pelajari cost-to-serve distortion, cara menghitung biaya melayani pelanggan, dan strategi UMKM meningkatkan keuntungan tanpa harus menaikkan penjualan.
Cost-to-Serve Distortion: Ketika Pelanggan yang Ramai Justru Membebani Keuntungan Bisnis
Memahami Cost-to-Serve Distortion dalam Bisnis
Banyak pelaku usaha menganggap pelanggan dengan transaksi rutin sebagai aset yang paling berharga bagi keberlanjutan perusahaan. Anggapan ini memang terdengar sangat masuk akal karena pembelian yang berulang dapat membantu menjaga kestabilan arus kas harian dan pendapatan bisnis. Namun, ada satu hal penting yang sangat sering terlewat dari perhatian pengelola usaha: setiap pelanggan sebenarnya membutuhkan alokasi biaya pelayanan yang berbeda-beda. Perlakuan yang disamaratakan terhadap semua pelanggan dapat mengaburkan kondisi keuangan perusahaan yang sebenarnya.
Sebagian pelanggan dapat menyelesaikan transaksi dengan sangat cepat, melakukan pembayaran tepat waktu, dan jarang sekali mengajukan komplain atau keluhan. Sebaliknya, kelompok pelanggan lain mungkin sangat sering meminta perubahan spesifikasi pesanan di tengah jalan, membutuhkan waktu konsultasi yang sangat panjang, kerap melakukan pengembalian barang (retur), atau memerlukan metode pengiriman khusus yang mahal. Meskipun nilai total belanjanya terlihat persis sama di atas kertas catatan penjualan, biaya riil yang harus dikeluarkan oleh perusahaan untuk melayani kedua kelompok pelanggan tersebut bisa sangat berbeda jauh.
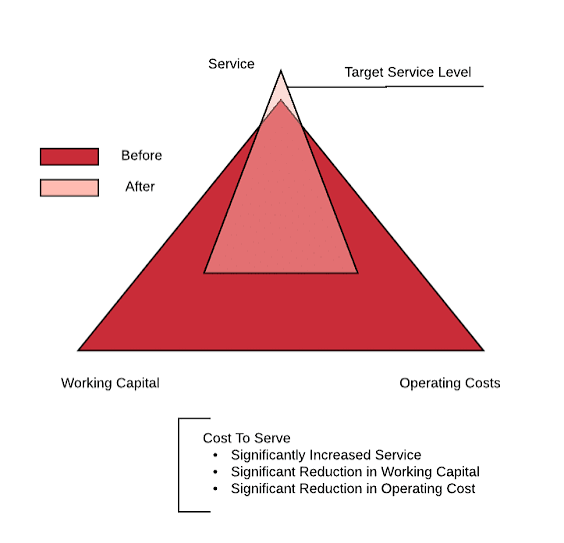
Fenomena ini dapat dipahami secara mendalam melalui konsep cost-to-serve, yaitu keseluruhan biaya operasional yang dikeluarkan oleh bisnis untuk melayani seorang pelanggan sejak proses awal pemesanan hingga layanan purnajual selesai. Ketika perbedaan biaya pelayanan individual ini tidak pernah dihitung dalam evaluasi tingkat keuntungan bulanan, bisnis berisiko tinggi mengalami cost-to-serve distortion. Kondisi ini menggambarkan tingkat profitabilitas pelanggan yang terlihat jauh lebih baik, lebih manis, dan lebih menguntungkan di atas kertas daripada kondisi finansial riil yang sebenarnya terjadi di lapangan.
Bagi pelaku usaha mikro, kecil, dan menengah, distorsi data ini merupakan ancaman yang sangat nyata bagi kesehatan arus kas. Ketidakmampuan mengidentifikasi beban pelayanan yang tersembunyi dapat menyebabkan perusahaan terus membuang energi operasional pada transaksi yang marjin bersihnya sangat tipis atau bahkan minus. Tanpa pemahaman yang tepat mengenai biaya pelayanan riil, keputusan strategis mengenai penetapan harga, alokasi diskon, hingga pemetaan prioritas layanan konsumen dapat berujung pada kerugian yang terakumulasi dalam jangka panjang.
Mengapa Pelanggan dengan Omzet Besar Belum Tentu Menguntungkan?
Kesalahan paling umum yang sering dilakukan pemilik usaha dalam mengevaluasi kinerja bisnis adalah hanya berfokus pada nominal angka transaksi harian dan total volume pembelian bulanan. Padahal, angka omzet yang fantastis tidak secara otomatis mencerminkan kontribusi keuntungan bersih yang dapat masuk ke kantong perusahaan. Keutuhan marjin usaha sangat ditentukan oleh seberapa besar porsi biaya operasional tersembunyi yang terkuras selama proses pelayanan berlangsung.
Sebagai ilustrasi konkret, bayangkan sebuah usaha penyedia perlengkapan kantor melayani dua pelanggan korporat yang berbeda dengan nilai total pembelian yang persis sama, yaitu sebesar Rp5 juta per bulan. Pelanggan pertama selalu melakukan pemesanan barang secara teratur dan terjadwal, menerima produk standar tanpa banyak permintaan, serta menyelesaikan pembayaran tagihan tepat pada waktunya. Sebaliknya, pelanggan kedua sangat sering mengubah spesifikasi barang di saat-saat terakhir, meminta pengiriman produk secara terpisah dalam beberapa kali jalan, serta membutuhkan penanganan administrasi yang sangat rumit.
Walaupun total nilai omzet dari kedua pelanggan tersebut sama-sama menunjukkan angka Rp5 juta, pelanggan kedua secara nyata menimbulkan beban biaya operasional dan penggunaan sumber daya manusia yang jauh lebih besar. Jika perbedaan biaya pelayanan yang signifikan tersebut tidak pernah dihitung secara mendalam, pemilik usaha akan terus menganggap bahwa kedua pelanggan tersebut memberikan tingkat keuntungan yang sama-sama besar bagi perusahaan, padahal kenyataannya sangat bertolak belakang.
Masalah bisnis akan menjadi jauh lebih serius ketika perusahaan terburu-buru memberikan potongan harga atau diskon khusus kepada pelanggan kedua hanya karena mereka dipandang sebagai pelanggan besar dengan nilai belanja yang tinggi. Pemberian potongan harga tersebut secara langsung memangkas marjin keuntungan kotor perusahaan, sementara biaya tambahan untuk melayani berbagai permintaan khusus dari pelanggan tersebut tetap berjalan membengkak. Akibatnya, transaksi yang dari luar tampak sangat menjanjikan tersebut justru hanya menyisakan marjin keuntungan yang sangat tipis atau bahkan membuat bisnis merugi tanpa disadari.
Kondisi ini bukan berarti bahwa pelanggan yang membutuhkan banyak bantuan atau perhatian ekstra harus langsung ditolak atau ditinggalkan begitu saja. Poin paling penting di sini adalah bagaimana pemilik usaha dapat memahami secara detail struktur kebutuhan pelayanan mereka, serta memastikan bahwa seluruh biaya operasional yang muncul akibat pelayanan tersebut tetap sebanding dengan nilai keuntungan bersih yang diberikan kepada perusahaan.
Sumber Biaya Pelayanan yang Sering Tidak Terlihat
Biaya riil untuk melayani seorang pelanggan pada dasarnya tidak hanya berasal dari biaya pengiriman fisik barang atau pengeluaran untuk tenaga kerja yang berhubungan langsung dengan transaksi di kasir. Ada banyak sekali komponen biaya operasional lain yang sering kali tersembunyi dan tidak tercatat secara khusus dalam pembukuan keuangan umum harian.
Komponen biaya tersembunyi yang pertama adalah alokasi waktu kerja staf yang terserap secara berlebihan. Komunikasi intensif melalui sambungan telepon, percakapan pesan instan yang tak kunjung usai, revisi rincian pesanan berulang kali, hingga sesi konsultasi teknis produk membutuhkan waktu produktif karyawan yang tidak sedikit. Jika aktivitas pelayanan yang rumit ini terjadi secara berulang-ulang setiap hari, perusahaan secara tidak langsung telah mengalokasikan sumber daya manusia berharga yang seharusnya dapat digunakan secara efisien untuk melayani puluhan pelanggan potensial lainnya.
Komponen biaya tersembunyi yang kedua berkaitan dengan proses pengiriman dan penanganan logistik khusus. Pesanan dalam jumlah kecil yang minta dikirimkan secara terpisah berkali-kali dalam sebulan jelas menimbulkan total akumulasi biaya transportasi yang jauh lebih tinggi dibandingkan dengan satu kali pengiriman gabungan. Selain itu, permintaan penggunaan bahan kemasan khusus yang rumit, permintaan jadwal pengiriman mendesak di luar jam kerja, hingga perubahan lokasi alamat secara mendadak juga secara konstan menambah beban pengeluaran operasional perusahaan.
Komponen biaya tersembunyi yang ketiga adalah tingkat frekuensi pengembalian barang (retur) dan pengerjaan ulang (rework). Setiap timbul kesalahan spesifikasi, pembatalan pesanan secara sepihak, atau pengembalian produk oleh konsumen, perusahaan harus menanggung biaya pemeriksaan ulang kualitas, pengemasan ulang barang, biaya transportasi bolak-balik, hingga pengerjaan administrasi retur. Jika akar penyebab retur ini tidak pernah dicatat dan dikategorikan secara rapi, seluruh pengeluaran ekstra tersebut akan dengan sangat mudah tersembunyi dan terkubur di dalam pengeluaran operasional umum perusahaan.
Komponen biaya tersembunyi yang keempat adalah tingkat risiko keterlambatan pembayaran tagihan. Pelanggan yang memiliki kebiasaan sering menunggak atau terlambat membayar tagihan sesuai batas waktu yang disepakati dapat meningkatkan beban biaya penagihan harian dan secara langsung menghambat perputaran modal kerja perusahaan. Oleh karena itu, proses penilaian tingkat profitabilitas pelanggan yang objektif wajib mempertimbangkan pola dan kedisiplinan pembayaran mereka, bukan hanya sekadar melihat besarnya nominal angka pesanan yang tercantum di nota penjualan.
Cara Menghitung dan Membandingkan Biaya Melayani Pelanggan
Untuk mulai memahami dan memetakan cost-to-serve, pelaku UMKM sebenarnya tidak harus langsung membeli perangkat lunak akuntansi yang rumit dan mahal. Penerapan prosedur pencatatan harian yang sederhana sudah sangat cukup untuk digunakan sebagai langkah awal perbaikan, asalkan seluruh proses pencatatan data tersebut dilakukan secara konsisten, disiplin, dan teliti oleh seluruh tim operasional.
Langkah awal yang perlu dilakukan adalah mengelompokkan secara terpisah setiap pengeluaran biaya berdasarkan jenis aktivitas pelayanan pelanggan yang dilakukan. Catat secara cermat berapa pengeluaran untuk bahan pengemasan tambahan, ongkos kirim, alokasi jam kerja staf, biaya administrasi penagihan, biaya penanganan barang retur, hingga biaya penyelesaian komplain. Untuk menghitung biaya waktu kerja staf, perusahaan dapat menggunakan estimasi sederhana berupa nilai biaya per jam kerja yang dihitung dari total upah bulanan dibagi dengan jumlah jam kerja efektif karyawan.
Langkah selanjutnya adalah menetapkan rentang periode pengamatan yang konsisten, misalnya dalam kurun waktu satu bulan penuh. Kumpulkan seluruh data nilai transaksi penjualan beserta akumulasi biaya pelayanan terkait untuk setiap pelanggan secara individual atau berdasarkan kelompok kategori pelanggan. Jika jumlah total pelanggan terlampau banyak untuk dihitung satu per satu, pemilik usaha dapat memprioritaskan analisis diawali dari kelompok pelanggan yang memiliki nilai transaksi terbesar atau kelompok pelanggan yang paling sering membutuhkan penanganan operasional khusus.
Sebagai ilustrasi teknis perhitungan, mari kita bandingkan dua orang pelanggan yang sama-sama mencatatkan total omzet bulanan sebesar Rp5.000.000 dengan biaya modal produk sebesar Rp3.000.000. Pelanggan A hanya membutuhkan biaya pelayanan standar sebesar Rp300.000, sehingga kontribusi keuntungan bersih setelah dikurangi biaya pelayanan adalah sebesar Rp1.700.000. Di sisi lain, Pelanggan B membutuhkan banyak penanganan khusus sehingga menghabiskan biaya pelayanan sebesar Rp900.000. Akibatnya, kontribusi keuntungan bersih yang disumbangkan oleh Pelanggan B hanya tersisa sebesar Rp1.100.000.
Meskipun nilai omzet dan biaya modal barang dari kedua pelanggan tersebut persis sama, hasil perhitungan di atas secara jelas membuktikan bahwa Pelanggan A memberikan kontribusi keuntungan bersih yang jauh lebih besar bagi perusahaan. Perbedaan marjin keuntungan ini tercipta secara nyata karena beban biaya pelayanan antara kedua pelanggan tersebut tidaklah seragam.
Dalam menyusun analisis ini, pengelola bisnis juga harus cermat membedakan antara biaya langsung dan biaya bersama. Biaya langsung merupakan pengeluaran yang secara eksplisit dapat dikaitkan dengan aktivitas pelayanan pelanggan tertentu, seperti ongkos kirim atau kemasan khusus. Sementara itu, biaya bersama seperti biaya sewa gedung atau tagihan listrik operasional harus dialokasikan secara proporsional dan rasional agar hasil perhitungan akhir profitabilitas pelanggan tidak menjadi kabur atau menyesatkan.
Strategi Efektif Mengurangi Distorsi Biaya Pelayanan
Setelah berhasil memetakan dan mengetahui sumber pengeluaran biaya pelayanan terbesar di dalam rantai operasional, pemilik usaha dapat segera mengambil berbagai langkah perbaikan yang strategis tanpa harus merusak atau mengorbankan hubungan baik yang telah terjalin dengan pelanggan.
Langkah pertama yang dapat diterapkan adalah melakukan standardisasi pada seluruh alur proses pelayanan konsumen. Buatlah buku katalog produk yang lengkap, daftar harga yang transparan, format lembar pemesanan yang baku, serta lembar kebijakan pengembalian barang (retur) yang sangat jelas dan mudah dipahami. Penyediaan sumber informasi yang terbuka dan mudah diakses oleh konsumen ini akan secara drastis mengurangi frekuensi pertanyaan berulang yang masuk serta menekan angka kesalahan teknis saat proses transaksi berlangsung.
Langkah kedua adalah menetapkan batasan standar layanan yang transparan kepada seluruh pembeli. Jika harga produk yang ditetapkan hanya mencakup fasilitas pengiriman reguler standar, berikan penjelasan secara jujur mengenai adanya tambahan biaya operasional jika pelanggan menginginkan layanan pengiriman ekspres atau penanganan kemasan khusus di luar standar harian. Dengan keterbukaan ini, pelanggan dapat secara bebas memilih tingkat layanan sesuai kebutuhan mereka, sementara di sisi lain perusahaan tidak harus terus-menerus menanggung beban biaya tambahan secara cuma-cuma.
Langkah ketiga adalah memperbarui dan merestrukturisasi penetapan harga serta paket pilihan layanan. Kelompok pelanggan yang memiliki tingkat kebutuhan transaksi sangat kompleks dan membutuhkan banyak penyesuaian khusus mungkin jauh lebih tepat jika diarahkan untuk mengambil paket layanan kelas premium. Paket khusus ini sudah memperhitungkan alokasi biaya konsultasi, kustomisasi produk, serta dukungan purnajual tambahan. Penentuan harga jual harus selalu mencerminkan total nilai barang dan besarnya sumber daya yang dikeluarkan oleh perusahaan, bukan ditetapkan secara acak atau sekadar ikut-ikutan harga kompetitor.
Langkah keempat adalah melakukan otomatisasi pada berbagai aktivitas operasional yang bersifat rutin dan berulang. Penggunaan sistem pemesanan mandiri digital, pembuatan templat balasan pesan otomatis untuk pertanyaan umum, sistem pengingat tanggal jatuh tempo pembayaran tagihan, hingga fitur pelacakan status pengiriman secara real-time dapat mengurangi beban kerja administrasi harian tim staf secara signifikan. Pilih teknologi otomatisasi yang benar-benar menjawab titik masalah operasional riil di lapangan agar investasi digital tersebut tidak malah menambah beban pengeluaran baru.
Langkah kelima adalah menjalankan kegiatan evaluasi portofolio pelanggan secara berkala dan obyektif. Pemilik usaha tidak boleh langsung mengambil keputusan ekstrem untuk menghentikan kerja sama secara sepihak hanya karena menemukan angka biaya pelayanan seorang pelanggan tergolong tinggi. Pertimbangkan pula berbagai faktor strategis lainnya, seperti potensi proyeksi pembelian jangka panjang, peluang penjualan silang untuk lini produk lain, tingkat kedisiplinan dan ketepatan pembayaran, hingga nilai reputasi strategis dari hubungan kemitraan tersebut bagi kemajuan merek perusahaan.
Indikator Penting untuk Memantau Keberhasilan Perbaikan
Proses evaluasi dan pembenahan biaya pelayanan idealnya dipantau secara rutin menggunakan beberapa indikator kinerja utama yang terukur. Beberapa indikator penting yang sangat berguna untuk diamati antara lain persentase kontribusi keuntungan bersih per pelanggan, rata-rata durasi waktu yang dibutuhkan untuk menyelesaikan satu alur pelayanan, rata-rata biaya pengiriman per nota pesanan, persentase tingkat retur barang, serta frekuensi keluhan atau komplain yang masuk dari konsumen. Pemantauan perubahan indikator-indikator ini dari waktu ke waktu akan membantu pemilik usaha untuk memastikan apakah kebijakan baru yang diterapkan benar-benar berhasil meningkatkan efisiensi operasional.
Di sisi lain, pengelola bisnis harus tetap menjaga keseimbangan antara efisiensi biaya dan kualitas pengalaman konsumen. Langkah menekan beban biaya operasional tidak boleh diartikan sebagai tindakan mempersulit akses komunikasi pelanggan, menurunkan standar mutu produk yang dijual, atau mengabaikan keluhan konsumen yang masuk secara tidak ramah. Efisiensi pelayanan yang sehat dan berkualitas adalah proses mengeliminasi alur kerja birokratis yang tidak perlu, tanpa sedikit pun mengurangi nilai manfaat dan kepuasan utama yang berhak diterima oleh konsumen.
Melalui pemantauan indikator yang konsisten, perusahaan dapat menciptakan alur kerja operasional yang sangat ramping namun tetap responsif terhadap dinamika kebutuhan pasar. Ketika efisiensi internal berhasil dicapai, bisnis akan memiliki ruang marjin finansial yang lebih fleksibel untuk melakukan inovasi produk dan meningkatkan kesejahteraan tim kerja.
Kesimpulan
Konsep cost-to-serve distortion memberikan pelajaran dan peringatan penting bagi para pelaku usaha bahwa pelanggan yang mencatatkan total omzet penjualan tinggi belum tentu menjadi pihak yang memberikan sumbangan keuntungan bersih terbesar bagi perusahaan. Perbedaan variasi dalam tingkat kebutuhan pelayanan harian, alur pengiriman logistik, beban administrasi, hingga tingkat risiko keterlambatan pembayaran dapat secara nyata mengubah hasil akhir tingkat profitabilitas dari suatu transaksi bisnis.
Dengan membiasakan diri mencatat seluruh komponen biaya operasional secara lebih terperinci, mengevaluasi kontribusi keuntungan bersih dari setiap kelompok pelanggan secara jujur, serta membenahi alur proses pelayanan secara berkelanjutan, pelaku UMKM dapat mengambil berbagai keputusan bisnis secara jauh lebih rasional, rasional, dan terukur. Tujuan utama dari pembenahan ini bukanlah untuk mencari kelompok pelanggan yang paling mudah atau paling murah untuk dilayani. Lebih dari itu, tujuannya adalah untuk membangun hubungan kemitraan bisnis yang sehat, transparan, dan saling menguntungkan, di mana perusahaan mampu memberikan nilai manfaat terbaik bagi konsumen sekaligus menghasilkan tingkat keuntungan bersih yang sepadan dengan seluruh sumber daya yang telah dikeluarkan.