Pelajari revenue leakage, penyebab pendapatan bisnis bocor tanpa disadari, serta strategi praktis untuk memperbaiki penagihan, margin, dan profitabilitas usaha.
Revenue Leakage: Kebocoran Pendapatan yang Membuat Bisnis Ramai Penjualan tetapi Keuntungan Tidak Bertambah
Banyak pelaku usaha yang secara tidak sadar sering mengukur indikator keberhasilan dan perkembangan bisnisnya murni berdasarkan peningkatan volume penjualan atau omzet kotor semata. Ketika antrean pelanggan semakin memanjang, jumlah pesanan bertambah secara signifikan, dan transaksi harian tampak sangat sibuk, kondisi tersebut kerap dianggap sebagai sinyal positif bahwa perusahaan sedang berada dalam fase pertumbuhan yang sangat pesat. Namun demikian, kenyataan di lapangan sering kali menunjukkan paradoks yang menyakitkan, di mana kenaikan kurva transaksi ternyata tidak serta-merta menghasilkan peningkatan keuntungan bersih (net profit) yang sebanding di dalam neraca keuangan.
Salah satu muara utama dari permasalahan yang mengintai efisiensi bisnis ini adalah hadirnya fenomena revenue leakage atau kebocoran pendapatan. Kebocoran pendapatan terjadi tatkala sebuah organisasi bisnis kehilangan potensi nilai pendapatan yang seharusnya berhak diterima akibat akumulasi dari kesalahan prosedur kerja, kelemahan sistem pencatatan harian, keterlambatan penagihan, ketidakakuratan penetapan harga, hingga ketiadaan kontrol operasional yang ketat. Kebocoran ini sering kali tidak berwujud seperti aksi pencurian tunai yang langsung terlihat secara kasat mata di dalam kasir. Dalam banyak kasus, bisnis tetap menerima aliran pembayaran dari pelanggan, namun nilai rupiah yang ditransfer ternyata berada di bawah standar margin yang semestinya. Pada skenario lain, layanan atau produk ekstra telah diserahkan sepenuhnya kepada konsumen, namun biaya tambahan tersebut tidak pernah dimasukkan ke dalam faktur tagihan akhir, diskon promosional diberikan tanpa batas batas profitabilitas, atau produk terus dijual dengan harga lama yang sudah tidak mampu lagi menutup kenaikan biaya operasional yang membengkak.
Memahami secara mendalam konsep revenue leakage membantu para pemilik usaha dan jajaran manajemen untuk mendeteksi serta menyumbat sumber-sumber hilangnya nilai ekonomi yang selama ini terselubung. Langkah pembenahan internal ini terbukti sangat ampuh untuk mendongkrak profitabilitas perusahaan secara sehat tanpa harus selalu bergantung pada ambisi untuk terus-menerus mengejar dan merebut pelanggan baru.
Apa Itu Revenue Leakage dalam Praktik Bisnis Modern?
Secara teknis, revenue leakage didefinisikan sebagai kegagalan suatu perusahaan untuk merealisasikan, mengumpulkan, atau merekam pendapatan finansial yang secara sah telah menjadi haknya berdasarkan nilai kesepakatan transaksi, ikatan kontrak kerja, maupun kebijakan struktur harga resmi yang berlaku.
Sebagai gambaran kasus yang nyata, bayangkan sebuah perusahaan agensi pemasaran digital yang menandatangani kontrak kerja pengelolaan media sosial bersama klien dengan biaya yang disepakati sebesar Rp8 juta per bulan. Seiring berjalannya masa proyek, pihak klien secara bertahap mengajukan berbagai permintaan pekerjaan tambahan di luar kesepakatan awal (scope creep), seperti pembuatan materi grafis ekstra, revisi desain yang berulang, hingga permintaan pengelolaan kampanye iklan dadakan. Tim operasional agensi tetap mengerjakan seluruh permintaan tersebut dengan niat memberikan pelayanan terbaik, namun seluruh aktivitas ekstra tersebut tidak pernah dicatat dalam formulir penyesuaian kerja dan tidak ditagihkan sebagai biaya beban tambahan (additional fee) dalam invoice bulanan. Tatkala pola kerja yang tidak disiplin ini terus dibiarkan berulang dari bulan ke bulan, agensi tersebut tidak hanya kehilangan potensi nilai rupiah dari pendapatan jasa yang seharusnya diterima, melainkan juga harus menanggung beban pembengkakan jam kerja karyawan secara cuma-cuma.
Dalam ranah industri bisnis ritel dan perdagangan grosir, kebocoran pendapatan sangat sering terpicu tatkala skema potongan harga (diskon) dipotong secara serampangan oleh tim penjualan di lapangan tanpa memperhitungkan ambang batas margin minimum (minimum margin threshold). Sementara itu, pada model bisnis berbasis langganan (subscription-based model) atau penyediaan jasa profesional, kebocoran umumnya muncul karena fitur layanan tambahan tidak tercatat dalam basis data, atau perubahan tingkat kenaikan paket layanan pelanggan (tier upgrade) terlambat diperbarui oleh bagian keuangan ke dalam sistem penagihan otomatis.
Dengan demikian, sangat penting untuk digarisbawahi bahwa revenue leakage sama sekali tidak selalu dipicu oleh adanya tindakan kecurangan (fraud) atau penyelewengan dana secara sengaja oleh oknum internal. Sebagian besar kasus kebocoran pendapatan justru bersumber murni dari keteledoran administratif, ketidakjelasan standar operasional prosedur (SOP), minimnya jalur komunikasi antar-divisi, serta penggunaan sistem pencatatan transaksi yang tidak terintegrasi secara rapi.
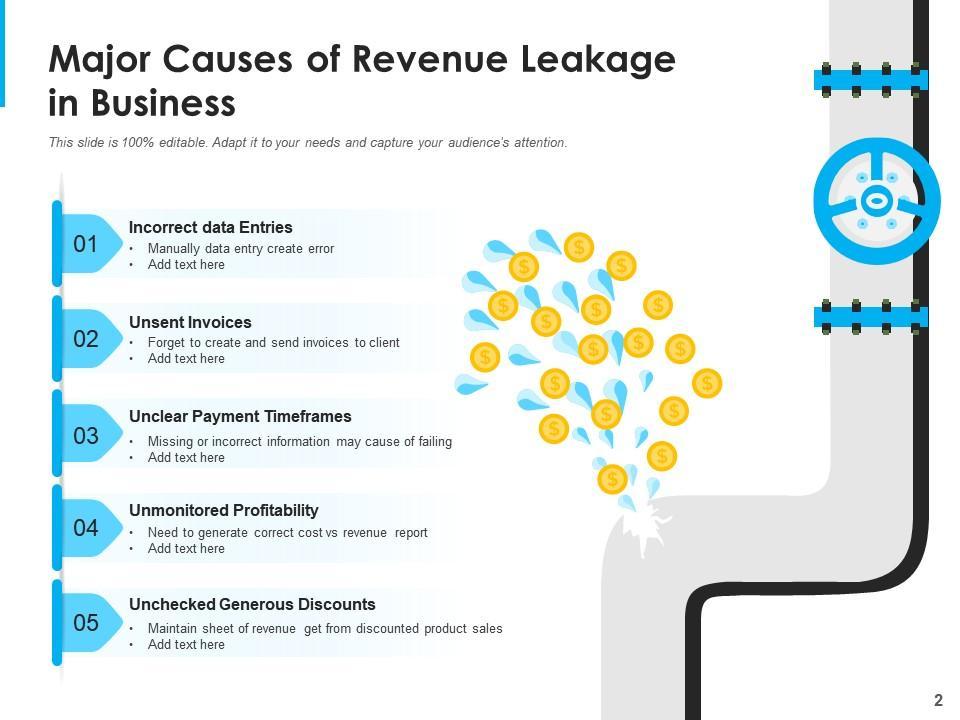
Penyebab Utama Revenue Leakage yang Sering Tidak Disadari
Untuk mengatasi revenue leakage, pemilik usaha harus terlebih dahulu mengenali pintu-pintu kebocoran yang paling sering terjadi dalam aktivitas operasional harian:
1. Struktur Harga Jual yang Tidak Pernah Dievaluasi dan Diperbarui
Banyak pelaku usaha yang membiarkan harga jual produk atau jasanya mengendap selama bertahun-tahun tanpa evaluasi berkala, hanya karena takut kehilangan pelanggan jika melakukan penyesuaian harga. Padahal, dinamika inflasi ekonomi, kenaikan harga bahan baku utama, pembengkakan tarif ongkos pengiriman, kenaikan biaya komisi platform marketplace, hingga penyesuaian upah tenaga kerja secara konstan terus menggerogoti struktur biaya (cost structure) perusahaan. Tatkala harga jual tetap ditahan di angka lama sementara biaya operasional terus melambung tinggi, setiap transaksi yang berhasil dibukukan sebenarnya sedang mengalami penyusutan nilai margin keuntungan. Bisnis mungkin tampak sangat ramai secara volume, namun profitabilitas per transaksi terus tergerus hingga titik kritis.
2. Pemberian Diskon dan Potongan Harga Tanpa Perhitungan Margin
Pemberian diskon merupakan salah satu instrumen pemasaran paling populer yang digunakan untuk mendongkrak penjualan cepat, mengosongkan gudang dari penumpukan stok lama, serta menarik perhatian calon pembeli baru. Akan tetapi, strategi diskon yang diterapkan secara emosional tanpa landasan kalkulasi matematika yang ketat dapat berubah menjadi pemicu terbesar terjadinya kebocoran pendapatan.
Contoh Kalkulasi Margin Diskon:
Harga Jual Normal: Rp100.000
Biaya Langsung Produk (HPP): Rp70.000
Margin Kotor Awal: Rp30.000 (30% dari harga jual)
Jika perusahaan memberikan diskon promosi sebesar 15% tanpa ada penyesuaian pada biaya langsung, maka:
Harga Jual Diskon: Rp85.000
Margin Kotor Baru: Rp85.000 – Rp70.000 = Rp15.000
Meskipun dalam transaksi penjualan setelah diskon tersebut bisnis masih membukukan margin kotor positif sebesar Rp15.000, nilai keuntungan kotor per unit produk tersebut sebenarnya telah merosot tajam sebesar 50% hanya akibat pemangkasan harga sebesar 15%. Kalkulasi sederhana di atas bahkan belum memperhitungkan alokasi biaya tidak langsung (overhead) lainnya, seperti biaya iklan digital, biaya pengemasan, komisi perbankan/payment gateway, serta biaya operasional toko. Tanpa kehati-hatian, omzet penjualan memang tampak melonjak naik, namun arus kas bersih perusahaan justru mengalami defisit yang parah.
3. Pemberian Layanan Ekstra Tanpa Catatan dan Penagihan
Di sektor industri jasa profesional, komunikasi antara penyedia jasa dan pelanggan sering kali berlangsung sangat cair melalui percakapan informal, seperti lewat pesan instan atau panggilan telepon. Dalam percakapan tersebut, pelanggan sangat sering melontarkan permintaan konsultasi tambahan, penambahan fitur minor, atau revisi pekerjaan yang sudah melewati batas ketentuan kontrak awal. Apabila tim kerja di lapangan tidak dibekali dengan kesadaran dan prosedur yang jelas untuk mencatat setiap perubahan ruang lingkup kerja (change order), maka layanan-layanan tambahan berharga tersebut akan diserahkan begitu saja secara cuma-cuma tanpa ada kompensasi tagihan komersial yang masuk ke kas perusahaan.
4. Kesalahan Manual dalam Penagihan dan Pencatatan Transaksi
Human error dalam proses administrasi keuangan memegang porsi yang sangat besar dalam menciptakan kebocoran pendapatan. Kesalahan sederhana seperti salah mengetikkan porsi jumlah produk yang dikirim, penggunaan lembar daftar harga (price list) versi lama yang belum diperbarui, kesalahan kalkulasi pembagian tarif beban pengiriman, hingga kelupaan memasukkan variabel biaya jasa ke dalam lembaran faktur tagihan akan secara otomatis membuat angka nilai faktur menjadi jauh lebih rendah daripada yang seharusnya ditagihkan. Risiko kekeliruan ini akan membengkak berlipat ganda apabila seluruh proses pencatatan keuangan masih dikerjakan secara manual di atas lembaran kertas atau spreadsheet terpisah tanpa proses verifikasi silang (cross-check) yang terstruktur.
5. Pengabaian Biaya-Biaya Transaksi Terselubung
Sebagian pemilik usaha sering kali terjebak dalam perhitungan keuntungan yang terlampau menyederhanakan masalah, yaitu hanya dengan mengurangkan harga beli bahan baku dari harga jual akhir produk. Padahal, di dalam setiap ekosistem transaksi modern, terdapat rantai biaya terselubung yang memotong nilai pendapatan kotor secara langsung, seperti biaya pengemasan (packaging), komisi potongan platform marketplace (yang dapat mencapai 2% hingga 10%+), komisi biaya transaksi pembayaran (payment gateway fee), subsidi potongan ongkos kirim yang ditanggung penjual, hingga akumulasi biaya pemrosesan barang yang dikembalikan oleh pembeli (retur). Apabila komponen-komponents biaya transaksi kecil ini diabaikan dalam kalkulasi Unit Economics, maka produk yang selama ini dianggap sangat terlaris di katalog toko sebenarnya mungkin saja sedang dipasarkan dengan harga yang membakar uang perusahaan secara perlahan.
Dampak Destruktif Revenue Leakage terhadap Keberlanjutan Bisnis
Revenue leakage bertindak menyerupai bahaya kebocoran halus pada tangki bahan bakar kendaraan. Efek destruktifnya sering kali tidak memicu kepanikan secara mendadak, melainkan menggerogoti ketahanan finansial perusahaan secara konstan dari hari ke hari hingga akhirnya kendaraan bisnis tersebut mogok di tengah jalan.
beberapa dampak sistemik yang ditimbulkan oleh kebocoran pendapatan antara lain:
-
Penyusutan Profitabilitas: Tingkat margin keuntungan bersih perusahaan terus menipis dan mengempis meskipun laporan volume penjualan barang terus menorehkan angka rekor tertinggi.
-
Krisis Arus Kas (Cash Flow): Arus kas operasional menjadi sangat tidak stabil akibat banyaknya dana yang tertahan di tagihan piutang yang tidak tertagih, penagihan yang terlambat diterbitkan, atau pendapatan yang hilang akibat tidak pernah dimasukkan ke dalam catatan tagihan.
-
Terhambatnya Alokasi Dana Ekspansi: Perusahaan kehilangan kapasitas dan daya saing finansial untuk mengalokasikan anggaran ke dalam agenda-agenda strategis, seperti pengembangan varian produk baru, investasi teknologi, kegiatan pemasaran berskala besar, maupun peningkatan kesejahteraan karyawan.
-
Penyesatan dalam Pengambilan Keputusan Strategis: Laporan pendapatan yang bocor akan menyajikan data keuangan yang semu bagi jajaran pimpinan. Pemilik usaha dapat secara keliru menyimpulkan bahwa solusi atas masalah keuangan perusahaannya adalah dengan mendongkrak penjualan dan menambah porsi anggaran iklan setinggi-tingginya, padahal akar masalah sebenarnya bersemayam pada bobroknya sistem penagihan dan pengendalian biaya internal atas basis pelanggan yang sudah ada.
Langkah Taktis Mengidentifikasi Kebocoran Pendapatan
Proses audit untuk mengendus keberadaan revenue leakage harus dilakukan dengan menyusuri secara rinci seluruh rantai perjalanan transaksi (end-to-end transaction journey), mulai dari fase penawaran harga awal, penerbitan pesanan (purchase order), proses penyerahan barang/layanan, pembuatan lembar faktur, hingga konfirmasi penerimaan uang pembayaran di rekening bank perusahaan.
| Area Pemeriksaan | Titik Rawan Kebocoran (Leakage Point) | Indikator yang Harus Diverifikasi |
| Operasional Jasa | Scope Creep / Pekerjaan Ekstra | Selisih antara jam kerja/log revisi yang diselesaikan tim dengan porsi tagihan yang tertera di faktur |
| Kebijakan Harga | Diskon Liar / Otorisasi Sepihak | Persentase diskon yang diberikan tanpa nota persetujuan manajerial atau yang melewati batas margin floor |
| Katalog Produk | Outdated Pricing | Perbedaan antara daftar harga jual resmi di sistem dengan harga riil yang terekam pada riwayat transaksi |
| Sistem Penagihan | Unbilled Revenue / Error Faktur | Adanya tumpukan pekerjaan yang sudah diselesaikan namun lembar faktur tagihannya belum terbit atau terlambat dikirim |
| Kalkulasi Produk | Hidden Transaction Cost | Biaya komisi marketplace, MDR pembayaran, dan subsidi ongkos kirim yang belum dimasukkan dalam HPP |
Bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang memiliki keterbatasan personel, proses audit ini tidak perlu dilakukan secara menyeluruh pada seluruh produk sekaligus yang dapat memicu kewalahan. Langkah awal yang jauh lebih praktis adalah dengan memilih 20% kategori produk dengan volume penjualan tertinggi (best seller) atau mengaudit riwayat transaksi dari 5 akun pelanggan terbesar untuk menemukan pola kebocoran yang ada.
Strategi Efektif Menyumbat Revenue Leakage dan Mengamankan Profit
Untuk membendung aliran kebocoran pendapatan secara permanen dan memulihkan profitabilitas perusahaan, berikut adalah langkah-langkah strategis yang wajib diterapkan oleh manajemen:
1. Formulasi Kebijakan Standar Harga dan Batas Maksimal Diskon
Manajemen wajib menyusun dokumen panduan penetapan harga (pricing policy) yang tegas, terukur, dan diperbarui secara berkala sesuai dengan pergerakan inflasi dan struktur biaya operasional terkini. Di samping itu, berlakukan aturan batasan diskon (discount threshold) yang mengunci batas maksimal potongan harga yang boleh diberikan oleh tim penjualan di lapangan. Setiap diskon khusus atau penawaran skema harga khusus di luar batas standar wajib mengantongi nota persetujuan tertulis dari pejabat manajerial yang berwenang.
2. Standarisasi Manajemen Perubahan Ruang Lingkup Kerja (Change Order)
Bagi perusahaan yang bergerak di bidang penyediaan jasa dan proyek, berlakukan pembuatan dokumen kesepakatan tingkat layanan (Service Level Agreement / SLA) dan lembar spesifikasi ruang lingkup pekerjaan yang terperinci sejak awal sebelum proyek dimulai. Tatkala pelanggan mengajukan permintaan revisi atau penambahan fitur di luar batas kesepakatan awal, tim kerja wajib menerbitkan formulir Change Order yang mencantumkan rincian tambahan biaya dan penyesuaian tenggat waktu kerja untuk ditandatangani oleh pelanggan sebelum pekerjaan ekstra tersebut mulai dieksekusi.
3. Perhitungan Profitabilitas Komprehensif Berbasis Unit Ekonomi (Unit Economics)
Hentikan kebiasaan menghitung keuntungan kotor hanya berdasarkan selisih antara harga jual dan harga beli bahan dasar semata. Pengelola usaha wajib memasukkan seluruh elemen biaya tidak langsung yang melekat pada setiap proses penjualan unit produk, mencakup:
-
Biaya bahan dasar (HPP)
-
Biaya bahan pengemas (packaging)
-
Tarif komisi potongan platform / merchant fee
-
Tarif pemrosesan pembayaran (payment gateway fee)
-
Alokasi rata-rata subsidi ongkos kirim yang ditanggung toko
-
Alokasi taksiran risiko barang rusak / retur
Dengan menghitung margin bersih riil per unit produk secara presisi, pemilik usaha dapat dengan mudah mengidentifikasi varian produk mana yang benar-benar memberikan kontribusi laba bersih dan mana produk yang hanya menciptakan ilusi omzet semu namun sebenarnya menggerus kas perusahaan.
4. Pelaksanaan Rekonsiliasi Keuangan dan Penagihan secara Berkala
Jadwalkan agenda audit dan rekonsiliasi keuangan secara rutin—baik secara mingguan maupun bulanan—untuk mencocokkan antara catatan pesanan masuk, bukti penyerahan barang/jasa, lembaran faktur yang diterbitkan, dan aliran pembayaran tunai/transfer yang masuk ke rekening perusahaan. Proses pencocokan ini sangat krusial untuk memastikan bahwa tidak ada satu pun transaksi pesanan yang terlewat dari proses penagihan, serta mendeteksi secara dini timbulnya tagihan piutang macet yang belum dilunasi oleh pelanggan.
5. Penetapan Akuntabilitas dan Kejelasan Penanggung Jawab Prosedur
Setiap tahapan dalam alur transaksi keuangan harus memiliki penanggung jawab (process owner) yang jelas dengan batas wewenang yang terukur. Tim pemasaran dan penjualan bertanggung jawab mengawal kesesuaian penerapan skema harga dan batas diskon di lapangan, tim operasional bertanggung jawab mencatat dan melaporkan setiap detail pekerjaan/layanan yang diselesaikan, sedangkan tim keuangan bertugas memastikan bahwa seluruh porsi tagihan telah terbit secara akurat dan dibayarkan secara tepat waktu. Pada organisasi usaha skala kecil di mana fungsi-fungsi tersebut masih dipegang oleh segelintir orang, hal yang paling utama adalah memastikan tersedianya alur pencatatan yang disiplin dan transparan.
Studi Kasus Operasional pada Usaha Kuliner dan Katering
Sebagai contoh penerapannya dalam skenario bisnis skala UMKM, bayangkan sebuah usaha katering kuliner yang secara rutin mengelola kontrak pesanan katering harian untuk beberapa kantor perusahaan dengan total nilai omzet mencapai Rp15 juta per bulan. Dalam praktiknya, para pemesan dari pihak pelanggan sangat sering mendadak mengirimkan pesan singkat (WhatsApp) meminta penambahan porsi makan siang, permintaan perubahan varian menu yang lebih mahal, atau pengiriman paket buah segar ekstra menjelang waktu makan siang.
Karena suasana operasional dapur yang sangat sibuk dan dinamis, staf katering selalu langsung melayani permintaan tambahan tersebut dengan senang hati demi menjaga kepuasan pelanggan. Namun, karena permintaan perubahan tersebut hanya disampaikan lewat percakapan pesan instan yang terpencar dan tidak pernah direkap ke dalam formulir perubahan pesanan resmi (order adjustment form), bagian rekapitulasi tagihan di akhir bulan selalu menerbitkan faktur tagihan berbasis angka pesanan standar awal sesuai lembar kontrak. Akibatnya, seluruh biaya pembelian bahan makanan ekstra, biaya pengemasan tambahan, dan lembur koki dapur untuk melayani pesanan mendadak tersebut menguap begitu saja menjadi bentuk revenue leakage yang ditanggung sendiri oleh pemilik usaha katering.
Guna menutup pintu kebocoran tersebut secara permanen, pemilik usaha katering dapat mengoperasikan alur kerja yang jauh lebih tertata dan disiplin:
[Permintaan Tambahan dari Klien via WA]
                   │
                   ▼
[Staf Admin Mengisi "Formulir Penyesuaian Pesanan" (Digital/Kertas)]
                   │
                   ▼
[Kirim Konfirmasi Tambahan Biaya & Minta Persetujuan Klien]
                   │
                   ▼
[Tim Dapur Memproses Pesanan Ekstra berdasarkan Formulir Valid]
                   │
                   ▼
[Sistem Keuangan Mencocokkan Formulir dengan Faktur Tagihan Bulanan]
Dengan mengimplementasikan kontrol alur kerja yang sederhana namun terstruktur ini, usaha katering tersebut berhasil mengamankan kembali porsi pendapatan dari seluruh layanan ekstra yang telah dikeluarkannya. Pemilik usaha tidak perlu menaikkan harga jual utamanya atau bersusah payah mencari klien katering baru, namun secara otomatis membukukan kenaikan margin keuntungan bersih yang signifikan pada akhir bulan berkat keberhasilannya menyumbat pintu kebocoran pendapatan.
Kesimpulan
Revenue leakage merupakan bentuk kebocoran nilai finansial yang sangat berbahaya bagi kesehatan dan keberlanjutan bisnis, yang lahir ketika perusahaan gagal mengumpulkan secara utuh pendapatan yang seharusnya menjadi haknya dari proses transaksi, penyediaan layanan, atau penjualan produk. Faktor pemicunya tersebar luas mulai dari ketiadaan evaluasi harga jual, obral diskon tanpa perhitungan margin, pemberian layanan ekstra yang tidak pernah ditagihkan, hingga kesalahan manual dalam proses administrasi pencatatan dan penagihan keuangan.
Upaya membangun pertumbuhan bisnis yang tangguh dan berkelanjutan tidak boleh hanya bertumpu pada kemampuan tim pemasaran dalam mendongkrak omzet dan memperbanyak kuantitas transaksi semata. Kemampuan manajerial dalam mengawal, mengendalikan, dan mengamankan setiap porsi rupiah yang seharusnya diterima dari setiap transaksi yang terjadi memegang peranan yang tidak kalah vitalnya dalam memperkuat struktur arus kas dan memastikan profitabilitas perusahaan tetap berada dalam kondisi prima dalam jangka panjang.