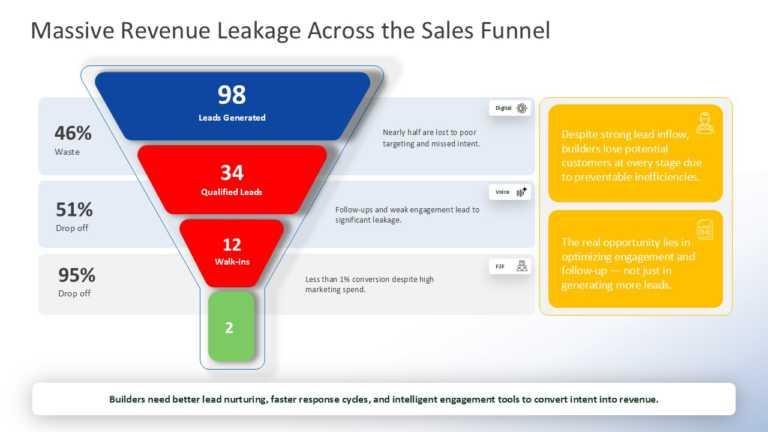
Revenue Leakage Map membantu bisnis menemukan pendapatan yang hilang akibat diskon, kesalahan proses, churn, biaya tersembunyi, dan kebocoran operasional.
Revenue Leakage Map: Mengungkap Pendapatan yang Hilang Tanpa Disadari Bisnis
Banyak perusahaan menganggap pertumbuhan pendapatan hanya ditentukan oleh satu pertanyaan sederhana: berapa banyak produk yang berhasil dijual? Padahal, angka penjualan yang terlihat di laporan belum tentu sama dengan pendapatan yang benar-benar berhasil dipertahankan perusahaan. Di antara transaksi pertama dan uang yang akhirnya masuk ke kas perusahaan, terdapat banyak titik kritis yang berpotensi menyebabkan kebocoran. Diskon yang terlalu besar, pelanggan yang berhenti berlangganan, invoice yang terlambat dibayar, kesalahan penetapan harga, refund, produk rusak, biaya akuisisi yang membengkak, hingga proses operasional yang tidak efisien dapat menggerus nilai transaksi sedikit demi sedikit.
Fenomena inilah yang dapat dipahami dan diatasi melalui konsep Revenue Leakage Map. Revenue Leakage Map bukanlah sekadar laporan keuangan baru yang menambah beban administrasi. Konsep ini merupakan sebuah kerangka kerja analitis dan metodologi komprehensif untuk memetakan seluruh perjalanan pendapatan dari awal hingga akhir, guna mengidentifikasi titik-titik persis di mana nilai bisnis menguap sebelum berhasil dikonversi menjadi profitabilitas bersih.
Pendapatan Tidak Selalu Hilang karena Penjualan Menurun
Salah satu kekeliruan paling umum dalam membaca kesehatan suatu bisnis adalah keterpautan fokus yang berlebihan pada pertumbuhan omzet atau top-line revenue semata. Sebagai gambaran, sebuah perusahaan mungkin berhasil mencatatkan peningkatan volume penjualan hingga dua puluh persen. Secara sekilas pada angka kasar, kondisi tersebut terlihat sangat menjanjikan dan merefleksikan ekspansi bisnis yang sukses. Namun pada saat yang sama, jika peningkatan penjualan tersebut dicapai melalui pemberian diskon yang jauh lebih dalam, biaya pengiriman dan distribusi yang melambung tinggi, tingkat refund yang membengkak, serta laju pembatalan berlangganan pelanggan yang tinggi, pertumbuhan omzet tersebut menjadi ilusi.
Akibatnya, pertumbuhan omzet yang signifikan belum tentu menghasilkan kenaikan pada margin keuntungan bersih. Di sinilah posisi Revenue Leakage Map menjadi sangat krusial. Melalui pendekatan ini, jajaran manajemen tidak lagi hanya mengajukan pertanyaan konvensional mengenai berapa banyak unit yang terjual, melainkan beralih meneliti pada titik mana nilai transaksi mulai tergerus dan berkurang. Pertanyaan fundamental ini secara mendasar mengubah paradigma perusahaan dalam mengevaluasi efisiensi dan kinerja operasional bisnis mereka.
Memetakan Kebocoran dari Ujung ke Ujung
Kebocoran pendapatan atau revenue leakage dapat terjadi pada hampir seluruh fase perjalanan pelanggan (customer journey). Pada tahap awal yaitu penetapan harga (pricing), kesalahan dalam kalkulasi batas harga, diskon berlebihan yang tidak terkontrol, atau pemberian harga khusus tanpa memperhitungkan batas margin bersih dapat membuat nilai bisnis menyusut sejak detik pertama transaksi dimulai.
Tahap berikutnya berada pada lini penjualan (sales). Tim penjualan mungkin berhasil mencapai kuota akuisisi pelanggan, namun mereka kerap memberikan potongan harga yang terlalu agresif, masa percobaan gratis yang diperpanjang, atau fasilitas tambahan secara cuma-cuma demi mengejar pencapaian target volume transaksi harian.
Setelah transaksi berhasil disepakati, kebocoran dapat berpindah ke ranah operasional. Kesalahan dalam pemrosesan pengiriman barang, kerusakan produk saat transit, keterlambatan pemenuhan layanan, atau pekerjaan ulang akibat ketidaksesuaian spesifikasi akan menaikkan beban biaya operasional tanpa memberikan porsi tambahan pada pendapatan.
Selanjutnya, kebocoran kerap mengendap pada tahap penagihan dan pengumpulan pembayaran (billing and collection). Kesalahan penuangan angka pada invoice, penundaan pengiriman tagihan, atau piutang yang tidak tertagih akibat lemahnya verifikasi kredit menciptakan kebocoran pendapatan yang kerap tidak terdeteksi pada laporan penjualan harian.
Tahap terakhir yang tidak kalah penting adalah retensi pelanggan (retention). Pelanggan yang memutuskan untuk berhenti menggunakan produk atau layanan (churn) bukan sekadar kehilangan satu transaksi, melainkan representasi dari hilangnya potensi lifetime value dan arus pendapatan berulang di masa depan. Melalui pemetaan menyeluruh dari ujung ke ujung ini, perusahaan dapat menyadari bahwa kebocoran pendapatan bukanlah masalah terisolasi milik satu departemen saja.
Kebocoran Kecil Bisa Menjadi Masalah Besar
Sifat paling berbahaya dari revenue leakage adalah nilainya yang sering kali terlihat sangat kecil dan tidak signifikan jika dilihat secara parsial. Satu kesalahan pengetikan invoice mungkin hanya bernilai ratusan ribu rupiah. Satu kasus pengembalian dana (refund) mungkin tampak sebagai insiden biasa. Begitu pula dengan satu pelanggan yang berhenti berlangganan, kerap dianggap sebagai dinamika bisnis yang wajar.
Namun, apabila kejadian-kejadian kecil tersebut terakumulasi dan terjadi secara berulang dalam ribuan transaksi sepanjang tahun operasional, total nilai nominal yang hilang dapat mencapai angka yang sangat fantastis dan mengancam kelangsungan bisnis. Inilah alasan utama mengapa organisasi memerlukan pendekatan analitis berbasis pola. Manajemen tidak boleh sekadar sibuk memadamkan kebakaran pada transaksi individual yang bermasalah, melainkan wajib menemukan pola sistemik yang secara konsisten menghasilkan kebocoran.
Sebagai contoh, jika porsi terbesar pengembalian barang teridentifikasi berasal dari satu lini produk tertentu, maka akar permasalahannya kemungkinan besar bukan berada pada ketidakpuasan konsumen belakangan ini, melainkan pada kontrol kualitas produksi atau miskonsepsi dalam kampanye pemasaran produk tersebut. Apabila keterlambatan pembayaran paling dominan terjadi pada segmen pelanggan tertentu, perusahaan perlu melakukan evaluasi total terhadap keaslian kriteria kredit dan kebijakan syarat pembayaran. Pada akhirnya, kebocoran pendapatan merupakan sinyal indikatif bahwa terdapat bagian dari sistem bisnis yang membutuhkan perbaikan mendasar.
Revenue Leakage Bukan Sekadar Masalah Keuangan
Hal yang sangat menarik dalam analisis kebocoran pendapatan adalah kenyataan bahwa sebagian besar sumber kebocoran justru berakar dari keputusan-keputusan operasional harian di luar departemen keuangan. Tim pemasaran mungkin berhasil menjalankan promosi besar-besaran yang mendatangkan banyak pengguna baru, namun biaya akuisisi pelanggan (customer acquisition cost) yang dikeluarkan melampaui batas keekonomian. Tim penjualan berfokus mengejar target kuota dengan mengobral diskon besar. Tim operasional menjalankan proses kerja yang tidak efisien sehingga menyebabkan porsi pekerjaan ulang yang tinggi. Sementara itu, tim layanan pelanggan gagal menangani keluhan dengan cepat sehingga memicu kepindahan pelanggan ke kompetitor.
Secara terpisah, keputusan yang diambil oleh masing-masing departemen tersebut terlihat sangat masuk akal dan didasari oleh pencapaian target divisi. Namun, ketika seluruh keputusan lokal tersebut digabungkan dalam satu ekosistem bisnis terpadu, dampaknya berujung pada erosi margin secara masif. Oleh sebab itu, Revenue Leakage Map harus diposisikan dan dimanfaatkan sebagai alat navigasi strategis lintas departemen, bukan hanya sekadar instrumen pengawasan milik divisi keuangan.
Menggunakan Data untuk Menemukan Titik Kebocoran
Pemanfaatan teknologi analitik modern memungkinkan perusahaan untuk melacak dan mengidentifikasi pola kebocoran secara presisi dan real-time. Integrasi data penjualan dapat disandingkan secara langsung dengan data diskon, rasio refund, biaya operasional, riwayat pembayaran tagihan, hingga tingkat retensi pelanggan. Dari gabungan data tersebut, perusahaan dapat mengonstruksi peta perjalanan pendapatan dan menentukan area dengan nilai kehilangan terbesar.
Fokus utama pemanfaatan teknologi ini bukanlah pada pembuatan dasbor visual yang rumit, melainkan pada penemuan anomali operasional yang berdampak langsung terhadap profitabilitas. Untuk menjaga efektivitas pengawasan, perusahaan dapat menetapkan dan memantau beberapa indikator kinerja utama secara berkala, antara lain:
-
Selisih antara harga standar yang ditetapkan dengan harga aktual transaksi.
-
Tingkat persentase pengembalian produk atau refund.
-
Jumlah dan durasi invoice overdue atau tagihan yang melewati jatuh tempo.
-
Rasio biaya akuisisi per pelanggan (customer acquisition cost).
-
Tingkat pembatalan langganan atau churn rate.
-
Total akumulasi biaya pekerjaan ulang (rework cost) akibat kesalahan operasional.
-
Profit margin bersih berdasarkan segmentasi produk maupun kelompok pelanggan.
Melalui pemantauan indikator-indikator ini secara konsisten, manajemen dapat secara proaktif menemukan sumber kebocoran sejak dini sebelum berkembang menjadi krisis keuangan yang lebih besar.
Strategi Mengubah Revenue Leakage Menjadi Revenue Recovery
Mengidentifikasi dan memetakan titik kebocoran hanyalah langkah awal dari proses perbaikan. Tujuan akhir yang paling bernilai dari pemetaan ini adalah revenue recovery atau pemulihan pendapatan yang menguap. Langkah eksekusi sebaiknya dimulai dari titik kebocoran yang memiliki dampak finansial paling signifikan.
Apabila porsi kebocoran terbesar terbukti berasal dari diskon yang tidak terkontrol, perusahaan dapat memperketat matriks persetujuan harga dan menetapkan batas maksimal potongan. Jika akar masalah berada pada tingginya tingkat churn, fokus pembenahan harus diarahkan pada peningkatan kualitas pengalaman dan layanan pelanggan. Jika kelancaran arus kas terhambat oleh proses penagihan, penerapan otomatisasi sistem e-invoicing dan pengingat pembayaran dapat dijadikan prioritas. Apabila biaya pekerjaan ulang membengkak, perusahaan wajib melakukan audit dan standarisasi ulang pada rantai proses operasional.
Pendekatan perbaikan internal ini jauh lebih efisien dan bernilai strategis dibandingkan hanya mengandalkan dorongan peningkatkan volume penjualan secara membabi buta. Sebab, memacu pertumbuhan penjualan tanpa terlebih dahulu menambal kebocoran internal sama ibaratnya dengan mengalirkan air secara terus-menerus ke dalam wadah yang penuh dengan lubang kebocoran.
Dari Revenue Growth Menuju Revenue Integrity
Dinamika persaingan bisnis di era modern menuntut pergeseran pola pikir jajaran pimpinan perusahaan. Mengandalkan pertumbuhan omzet semata tidak lagi cukup untuk menjamin keberlanjutan bisnis dalam jangka panjang. Perusahaan dituntut untuk memastikan bahwa setiap rupiah nilai ekonomi yang berhasil diciptakan dari pasar dapat dipertahankan dan dikonversi menjadi profitabilitas.
Kondisi ini menandai pergeseran paradigma penting dari sekadar mengejar revenue growth menuju penegakan revenue integrity. Revenue growth berfokus pada strategi bagaimana mendapatkan lebih banyak transaksi dan pendapatan dari luar. Sementara itu, revenue integrity berfokus pada tata kelola bagaimana memastikan bahwa pendapatan yang sudah berhasil diraih tidak menguap akibat kelemahan proses internal yang tidak disadari. Perusahaan yang mampu mengintegrasikan strategi pertumbuhan omzet dengan keandalan tata kelola pendapatan akan memiliki fondasi bisnis yang jauh lebih tangguh, efisien, dan sehat.
Kesimpulan
Revenue Leakage Map memberikan kerangka pandang baru yang sangat krusial dalam mendiagnosis kesehatan finansial dan operasional suatu bisnis. Pendapatan perusahaan tidak hanya berisiko hilang akibat penurunan angka penjualan di pasar, tetapi juga terancam oleh berbagai kebocoran skalar kecil yang terjadi secara sistemik sepanjang perjalanan transaksi.
Pemberian diskon yang tidak terukur, tingginya angka refund, hilangnya pelanggan, kesalahan pencatatan invoice, keterlambatan pembayaran, pembengkakan biaya operasional, hingga maraknya pekerjaan ulang merupakan sumber-sumber utama erosi nilai bisnis yang sering kali luput dari pemantauan biasa. Oleh karena itu, jajaran manajemen sudah sewajarnya tidak hanya mengejar strategi peningkatan penjualan, tetapi juga secara rutin melacak di mana letak pendapatan yang telah diraih mulai mengalami kebocoran.
Dengan memetakan seluruh perjalanan pendapatan secara komprehensif dari tahap penetapan harga hingga retensi pelanggan, perusahaan dapat menentukan titik-titik paling kritis, membenahi proses operasional yang tidak efisien, serta mengonversi kebocoran yang selama ini dianggap sepele menjadi peluang peningkatan laba bersih. Pada akhirnya, pertumbuhan bisnis yang hakiki bukan sekadar mengenai kemampuan menghasilkan nilai penjualan sebesar-besarnya, melainkan tentang kapasitas organisasi dalam mempertahankan nilai ekonomi secara maksimal dari setiap transaksi yang berhasil diciptakan.