Revenue Seasonality Risk muncul ketika pendapatan bisnis sangat dipengaruhi pola musiman sehingga perusahaan salah membaca kondisi keuangan dan pertumbuhan sebenarnya.
Revenue Seasonality Risk: Ketika Pendapatan Bisnis Terlihat Stabil Padahal Sangat Bergantung pada Musim
Pendapatan Tidak Selalu Bergerak Secara Merata dan Linier
Di dalam siklus operasional harian sebuah perusahaan, tolok ukur pertumbuhan bisnis paling lazim direkam melalui perbandingan angka omzet kotor dari satu periode akuntansi ke periode akuntansi berikutnya. Tatkala lembar laporan keuangan menunjukkan grafik penjualan yang menanjak dari angka lima ratus juta rupiah melompat naik menjadi tujuh ratus juta rupiah, jajaran manajemen dan para pemilik usaha biasanya langsung menyimpulkan bahwa korporasi sedang berada dalam jalur pertumbuhan yang luar biasa positif.
Kendati demikian, metrik angka nominal mentah tersebut sering kali gagal menyajikan gambaran utuh yang sebenarnya. Muncul sebuah pertanyaan kritis yang kerap terlewatkan oleh para perencana strategis: bagaimana jika lonjakan omzet menjadi tujuh ratus juta rupiah tersebut terjadi semata-mata karena kalender bulan tersebut memang secara historis selalu menghasilkan volume penjualan yang lebih tinggi akibat faktor eksternal?
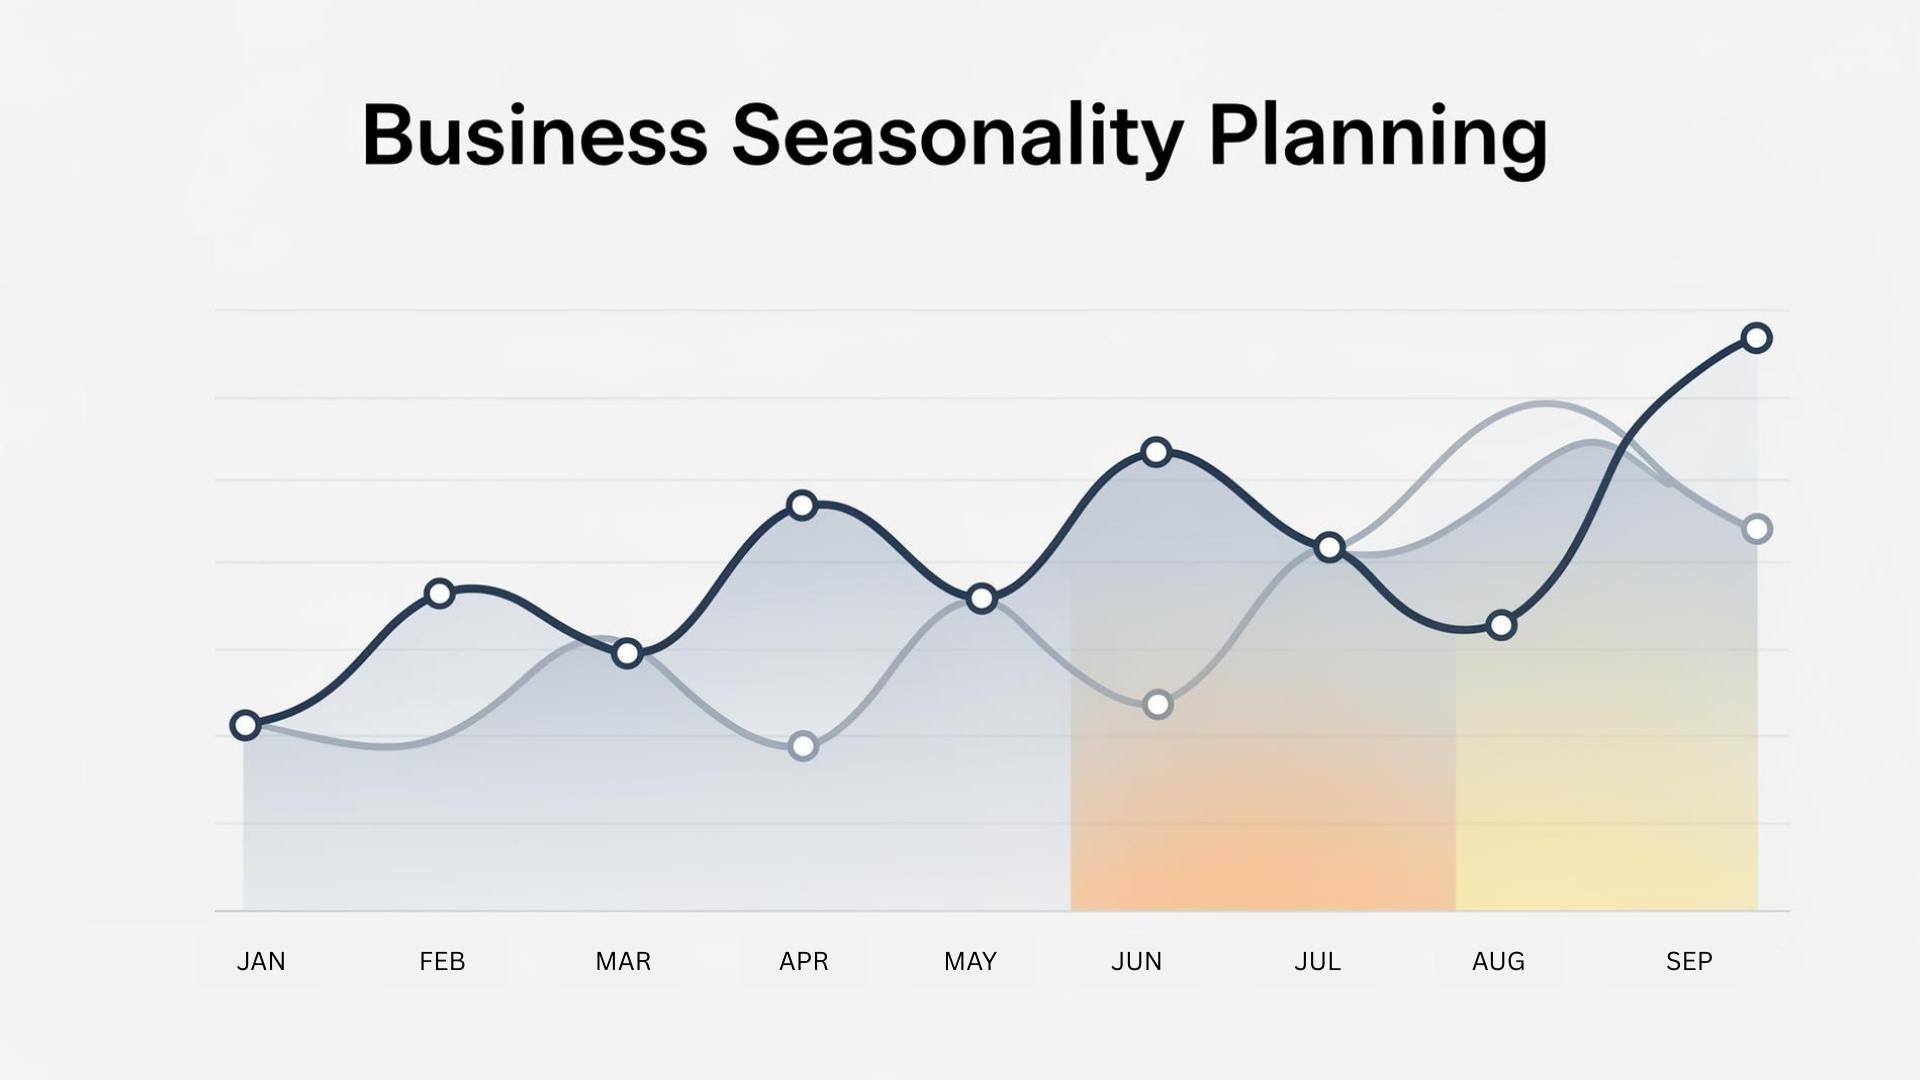
Sebagai ilustrasi nyata, sebuah bisnis retail mengalami lonjakan permintaan yang ugal-ugalan setiap kali memasuki pengujung akhir tahun, musim liburan panjang sekolah, bulan suci Ramadan, momentum tahun ajaran baru pendidikan, atau perayaan hari-hari besar tertentu lainnya. Apabila siklus musiman yang berulang ini gagal diperhitungkan dengan cermat, manajemen terancam terjebak menganggap kenaikan pendapatan musiman tersebut sebagai bukti pertumbuhan bisnis yang permanen. Kondisi kerentanan operasional ketika fluktuasi pendapatan sangat didikte oleh pola waktu tertentu inilah yang didefinisikan sebagai Revenue Seasonality Risk. Risiko ini merujuk pada situasi manakala naik turunnya omzet penjualan terlihat jauh lebih baik atau justru jauh lebih buruk dari kondisi fundamental bisnis yang sesungguhnya akibat terdistorsi oleh efek musim.
Apa yang Membuat Seasonality Menjadi Bahaya Laten bagi Korporasi?
Secara hakikat ekonomi, fenomena musiman (seasonality) bukanlah sesuatu yang selalu berkonotasi negatif. Sebagian besar sektor industri perdagangan di dunia memang secara alamiah memiliki siklus puncak musim penjualan tersendiri. Permasalahan struktural baru akan meledak manakala sebuah entitas bisnis gagal mempersiapkan diri secara matang untuk mengantisipasi dinamika pola tersebut.
Di saat fase musim ramai (peak season) tiba, perusahaan biasanya terbawa euforia untuk segera menggenjot kapasitas: menambah stok inventaris persediaan barang di gudang secara masif, merekrut puluhan tenaga kerja paruh waktu tambahan, memperbesar volume lini produksi, dan melipatgandakan anggaran belanja operasional. Akan tetapi, begitu siklus musim ramai tersebut berlalu dan berganti menjadi fase sepi (low season), gelombang permintaan konsumen anjlok drastis. Jika korporasi tidak memiliki bantalan perencanaan cadangan arus kas yang kokoh, periode sepi ini akan berubah menjadi tekanan finansial yang melumpuhkan. Akar masalah utamanya bukanlah keberadaan musim itu sendiri, melainkan ketidakmampuan struktur internal bisnis untuk beradaptasi secara fleksibel dengan perubahan ritme musiman tersebut.
Jangan Membaca Angka Pertumbuhan Secara Sederhana dan Naif
Kesalahan metodologis yang paling kerap dilakukan oleh para pengambil keputusan korporasi adalah membandingkan performa penjualan bulan berjalan secara langsung dengan bulan sebelumnya (month-to-month) tanpa pernah menengok cermin data historis tahun lalu. Mari perhatikan tabel fluktuasi bulanan sebuah bisnis:
-
Januari: Rp400 juta
-
Februari: Rp450 juta
-
Maret: Rp470 juta
-
April: Rp800 juta
Lonjakan omzet yang terjadi pada bulan April dari bulan sebelumnya tampak begitu fantastis dan sangat positif di atas kertas laporan bulanan. Akan tetapi, bilamana ditarik rekam jejak data historis tahun-tahun sebelumnya dan ditemukan fakta bahwa bulan April memang selalu mencatatkan lonjakan serupa secara rutin, maka angka lompatan tersebut sama sekali tidak bisa langsung diklaim sebagai buah manis dari keberhasilan strategi pemasaran baru yang baru saja dieksekusi.
Perusahaan diwajibkan untuk membandingkan kinerja operasional dengan periode waktu yang persis sebanding pada tahun sebelumnya (year-on-year analysis). Pendekatan analitis komparatif inilah yang berfungsi secara efektif untuk membedakan secara tajam antara pertumbuhan struktural yang sehat dengan ilusi fluktuasi musiman yang semu.
Seasonality Memiliki Cengkraman Langsung terhadap Arus Kas (Cash Flow)
Dampak destruktif dari Revenue Seasonality Risk tidak terbatas bermanifestasi pada lembar laporan penjualan semata, melainkan merusak stabilitas likuiditas arus kas harian secara sistemik. Pada fase waktu menjelang datangnya musim ramai, perusahaan dipaksa untuk merogoh kocek kas dalam-dalam jauh-jauh hari sebelumnya.
Korporasi harus mengeluarkan gelontoran dana tunai yang sangat besar untuk:
-
Membeli pasokan bahan baku dan persediaan barang dagang dalam skala masif;
-
Memperluas kapasitas mesin dan fasilitas produksi;
-
Membayar uang muka gaji dan upah tenaga kerja tambahan;
-
Menjalankan kampanye bakar anggaran pemasaran mendahului musim; serta
-
Mempersiapkan infrastruktur jaringan distribusi logistik.
Ironisnya, seluruh pengeluaran kas yang masif tersebut wajib direalisasikan jauh sebelum sepeser pun pendapatan dari pelanggan diterima masuk ke rekening. Sebaliknya, begitu musim ramai usai dan omzet penjualan mulai mengalami kontraksi tajam, pemasukan kas mendadak seret, sementara sejumlah beban biaya tetap perusahaan—seperti sewa gedung, cicilan aset, dan gaji pokok—tetap berjalan tanpa kenal kompromi. Karakteristik inilah yang menuntut bisnis dengan tingkat musiman tinggi untuk merancang skenario manajemen kas yang melampaui batas cakrawala bulanan.
Jebakan Kesalahan Forecast Akibat Distorsi Musiman
Kehadiran siklus musiman terbukti mampu merusak akurasi peramalan bisnis (forecasting). Apabila sebuah perusahaan naif menggunakan angka rekor penjualan yang tercipta pada bulan puncak musim ramai sebagai basis acuan tunggal untuk memproyeksikan target omzet bulan-bulan berikutnya sepanjang tahun, target yang dipatok akan menjadi sangat tidak realistis dan terlalu optimistis.
Sebaliknya, bilamana manajemen keliru mengambil data dari periode bulan sepi (low season) untuk dijadikan patokan rata-rata perencanan anggaran tahunan, target proyeksi korporasi akan menjadi terlalu pesimistis dan mematikan ruang gerak ekspansi. Sistem peramalan yang handal wajib memperhitungkan indeks penyesuaian musiman (seasonal adjustment). Pertanyaan investigatif yang harus diajukan oleh manajemen saat meninjau laporan keuangan bukan sekadar “berapa besar nominal omzet penjualan kita bulan ini?”, melainkan wajib disusul dengan pertanyaan kritis: “apakah angka perolehan ini merupakan standar normal atau anomali musiman untuk periode waktu tersebut?”
Langkah Strategis Memetakan Pola Pendapatan Bisnis
Langkah mitigasi pertama yang wajib diambil oleh perusahaan untuk menjinakkan Revenue Seasonality Risk adalah melakukan pemetaan secara komprehensif terhadap arsitektur pola pendapatan historis. Manajemen perlu mengumpulkan data penjualan terperinci dari minimal tiga hingga lima tahun ke belakang.
Di dalam proses pemetaan tersebut, perhatikan secara saksama:
-
Bulan-bulan spesifik yang secara konsisten menjadi titik puncak penjualan tertinggi;
-
Bulan-bulan kritis yang menjadi titik nadir terendah omzet;
-
Rentang waktu peluncuran kampanye promosi dan diskon;
-
Pengaruh libur panjang hari besar keagamaan dan nasional;
-
Pergeseran tren perilaku pembelian konsumen;
-
Pola perulangan transaksi dari basis pelanggan setia (repeat orders); serta
-
Faktor-faktor eksternal makro yang mendistorsi pasar.
Berdasarkan pemetaan data empiris tersebut, korporasi dapat memperoleh kejelasan mutlak apakah aliran pendapatan mereka benar-benar stabil ataukah dikendalikan oleh ritme musim tertentu.
Segmentasi Ketiga Kondisi Kalender: Peak, Normal, dan Low Season
Perusahaan yang matang secara manajerial menolak untuk memperlakukan seluruh hari di dalam kalender bisnis dengan perlakuan yang seragam. Kalender operasional perusahaan harus dibagi secara tegas ke dalam tiga zona kondisi yang berbeda:
-
Peak Season (Musim Ramai): Fase di mana gelombang permintaan pasar melonjak secara masif dan signifikan di atas rata-rata. Pada zona ini, seluruh perhatian manajemen difokuskan secara eksklusif pada pengamanan kapasitas produksi, ketersediaan stok barang, dan kecepatan layanan pengiriman.
-
Normal Season (Musim Normal): Fase di mana aktivitas transaksi penjualan bergerak relatif stabil dan dapat diprediksi sesuai koridor historis jangka panjang.
-
Low Season (Musim Sepi): Fase di mana tingkat permintaan pasar mengalami pelemahan drastis. Pada zona kritis ini, fokus operasional dialihkan secara total menuju efisiensi biaya, program retensi dan perawatan pelanggan lama, pengembangan inovasi produk baru, atau perburuan sumber aliran pendapatan alternatif.
Jangan Menghabiskan Seluruh Keuntungan Musim Ramai untuk Ekspansi
Jebakan psikologis paling berbahaya yang menjerat para pengusaha sukses saat melewati fase musim ramai adalah menganggap tumpukan laba bersih berlimpah yang baru saja masuk sebagai uang tunai bebas yang aman untuk langsung dihamburkan bagi ekspansi besar-besaran.
Sebagian besar dari surplus keuntungan gemilang tersebut wajib disisihkan secara disiplin sebagai cadangan benteng pertahanan kas guna menghadapi datangnya musim sepi di depan mata. Korporasi mutlak menetapkan kebijakan alokasi surplus dana secara proporsional untuk:
-
Memperkuat struktur modal kerja darurat;
-
Membangun cadangan kas penyangga likuiditas (cash reserves);
-
Mendanai riset pengembangan produk jangka panjang;
-
Mengamankan anggaran pemasaran strategis; serta
-
Memenuhi kewajiban operasional rutin bulanan.
Melalui disiplin pengelolaan cadangan finansial ini, perusahaan tidak akan menjadi terlalu agresif dan rapuh ketika kurva pendapatan sedang mengalami penurunan siklus musiman.
Melakukan Diversifikasi Sumber Aliran Pendapatan
Bilamana sebuah entitas bisnis mendapati bahwa tingkat ketergantungan mereka terhadap satu pola musim tertentu sudah berada di ambang batas bahaya, solusi struktural yang harus ditempuh adalah melakukan diversifikasi portofolio produk atau jasa.
Sebagai ilustrasi, sebuah perusahaan yang bisnis utamanya meledak luar biasa pada musim liburan akhir tahun dapat merancang lini produk atau layanan alternatif yang memiliki siklus permintaan berlawanan di pertengahan tahun. Tujuan utama dari diversifikasi ini bukanlah menghapus fenomena musiman secara total dari muka bumi, melainkan memangkas tingkat ketergantungan ekstrem terhadap satu satu periode perolehan pendapatan saja. Dengan memiliki ragam sumber aliran pemasukan yang saling melengkapi, kemerosotan tajam pada satu musim tertentu dapat diredam dan diimbangi oleh performa positif dari lini sumber pendapatan lainnya.
Kesimpulan
Ancaman laten dari Revenue Seasonality Risk memberikan pelajaran berharga bahwa tantangan bisnis tidak melulu bersumber dari penurunan omzet yang mendadak, melainkan dari kegagalan memahami ritme waktu dan musim di balik angka-angka finansial. Fenomena musiman bukanlah sebuah musuh yang harus diberantas, asalkan korporasi memiliki pemahaman yang matang atas polanya serta mempersiapkan strategi respons yang terukur.
Risiko destruktif baru akan meledak tatkala kenaikan omzet musiman secara gegabah dielu-elukan sebagai pertumbuhan struktural permanen, atau sebaliknya, penurunan musiman disikapi sebagai kepanikan kegagalan bisnis. Oleh karena itu, para pengambil keputusan dituntut untuk rajin membedah data historis, membandingkan periode waktu secara apple-to-apple, menyusun perencanaan arus kas yang disiplin, menyesuaikan batas kapasitas operasional, serta memberlakukan strategi yang adaptif antara zona musim ramai dan musim sepi. Pada akhirnya, ukuran kedewasaan sebuah korporasi tidak lagi diukur semata-mata dari seberapa besar total pendapatan nominal yang berhasil dikantongi, melainkan seberapa dalam pemahaman manajemen mengenai kapan pendapatan tersebut tercipta dan apa faktor penggerak di baliknya. Pemahaman yang komprehensif inilah yang menjadikan setiap keputusan ekspansi bisnis berjalan di atas pijakan yang realistis dan tangguh menghadapi segala perubahan musim.