Strategic Capability Debt terjadi ketika perusahaan terlalu lama menunda pembangunan kemampuan penting sehingga perubahan bisnis menjadi semakin mahal dan sulit dilakukan.
Strategic Capability Debt: Ketika Bisnis Terlalu Lama Menunda Kemampuan yang Dibutuhkan Masa Depan
Di dalam permukaan operasional keseharian, sebuah perusahaan komersial dapat tampil begitu sehat, mapan, dan meyakinkan. Angka penjualan bulanan masih menunjukkan grafik peningkatan, para pelanggan setia terus berdatangan melakukan transaksi, lini departemen operasional masih mampu memenuhi target pesanan harian, dan laporan keuangan kuartalan pun kerap memperlihatkan pertumbuhan laba yang positif. Namun, di balik topeng kesuksesan semu dan kestabilan jangka pendek tersebut, perusahaan sebenarnya sedang menyimpan tumpukan persoalan strategis laten yang belum terlihat secara kasat mata. Organisasi bisnis tersebut bisa jadi sedang tidak memiliki fondasi kemampuan internal yang benar-benar esensial untuk menghadapi tahapan gelombang perkembangan bisnis berikutnya. Arsitektur sistem data perusahaan belum siap menangani lonjakan skala transaksi yang lebih masif. Jajaran talenta tim internal belum menguasai perangkat keahlian baru yang relevan dengan disrupsi pasar. Alur proses operasional sehari-hari masih terlalu bergantung pada pengerjaan manual yang melelahkan. Jajaran manajemen puncak belum memiliki kecepatan kognitif dalam membaca dan mengekstrak makna dari mahalnya data analitik. Struktur organisasi perusahaan juga masih dirancang secara kaku untuk melayani kondisi lingkungan bisnis dari beberapa tahun yang lalu. Ketika seluruh daftar kekurangan struktural ini terus-menerus disengaja untuk ditunda penyelesaiannya dari tahun ke tahun, perusahaan secara perlahan sedang menimbun apa yang disebut sebagai Strategic Capability Debt.
Membedah Anatomi Strategic Capability Debt di Lingkungan Bisnis
Secara konseptual, Strategic Capability Debt mendefinisikan kondisi kritis ketika sebuah korporasi dengan sengaja menunda pembangunan kompetensi dan kemampuan internal yang sebenarnya mutlak diperlukan untuk menopang arah strategi masa depan mereka. Pada awal kemunculannya, keputusan penundaan tersebut selalu terlihat sangat rasional dan berorientasi pada efisiensi biaya. Manajemen memilih untuk terus menggunakan sistem perangkat lunak warisan (legacy systems) yang sudah usang karena secara fungsional masih dapat berjalan untuk melayani transaksi skala kecil. Program pelatihan peningkatan kompetensi pegawai ditunda dengan dalih belum mendesak dan mengganggu jam kerja produktif. Upaya pengembangan keahlian baru belum disentuh karena target penjualan harian jauh lebih mendesak untuk diselesaikan. Otomatisasi proses kerja sengaja diabaikan karena pengerjaan manual dengan lembar spreadsheet masih dianggap cukup murah dan bisa diatasi. Masalah fundamental baru meledak ketika lingkungan eksternal industri mengalami pergeseran radikal yang tidak terduga. Berbagai kemampuan internal yang dahulu dipandang sebelah mata hanya sebagai tambahan pelengkap, tiba-tiba berubah wujud menjadi kebutuhan primer yang wajib dikuasai seketika. Pada titik krisis tersebut, perusahaan tidak lagi sekadar memiliki kemewahan untuk membangun kemampuan baru secara santai; mereka terpaksa harus berkejaran dengan waktu untuk melunasi utang kemampuan sambil tetap harus berjuang menjaga operasional harian agar tidak kolaps. Inilah sifat destruktif dari capability debt yang menuntut biaya penebusan jauh lebih mahal di kemudian hari.
Bagaimana Utang Kapasitas Terakumulasi Melalui Keputusan Kecil
Krisis Strategic Capability Debt hampir tidak pernah lahir dari satu keputusan korporasi yang besar, dramatis, atau keliru secara fatal. Sebaliknya, utang strategis ini terakumulasi secara diam-diam dari serangkaian keputusan operasional harian yang tampak sepele dan masuk akal. Pada tahun pertama, manajemen memutuskan menunda proyek modernisasi infrastruktur data demi menghemat anggaran kas. Pada tahun berikutnya, program sertifikasi keahlian teknologi baru kembali dicoret dari daftar prioritas karena dianggap belum memberikan kontribusi langsung pada omzet kuartal berjalan. Pada tahun ketiga, perusahaan memilih mempertahankan prosedur birokrasi manual yang usang karena perubahan sistem dianggap terlalu menanggung risiko operasional. Satu keputusan penundaan di tahun tertentu mungkin tidak menimbulkan dampak negatif yang kasat mata pada kelangsungan bisnis. Namun, ketika keputusan-keputusan penundaan yang sama terus diulang secara konsisten dari tahun ke tahun, organisasi secara perlahan membangun ketergantungan yang akut terhadap cara-cara kerja lama yang rapuh. Perusahaan bermutasi menjadi entitas korporasi yang semakin kaku, lamban bergerak, dan kehilangan total kapasitas adaptasinya di hadapan perubahan zaman.
Batas Tegas: Perbedaan antara Kekurangan Sumber Daya dan Capability Debt
Perlu dipahami secara jernih agar tidak terjadi kekeliruan diagnosis manajerial bahwa kekurangan sumber daya finansial atau tenaga kerja mentah tidak selalu identik dengan capability debt. Sebuah perusahaan rintisan (startup) yang tengah melesat cepat dapat saja mengalami kekurangan jumlah kepala staf semata-mata karena skala bisnis mereka tumbuh jauh lebih cepat daripada kemampuan HRD merekrut pegawai baru. Sementara itu, capability debt memiliki dimensi persoalan yang jauh lebih mendalam, yakni berkaitan langsung dengan ketiadaan jenis kemampuan spesifik yang belum pernah dibangun atau sudah tertinggal jauh di belakang kebutuhan strategis perusahaan. Sebagai ilustrasi nyata, sebuah perusahaan ritel konvensional bisa saja memiliki ribuan pegawai di ratusan gerai fisik mereka, tetapi perusahaan tersebut sama sekali tidak memiliki kapabilitas analisis data perilaku konsumen digital yang memadai. Akar masalahnya sama sekali bukan pada kurangnya jumlah orang yang bekerja di perusahaan tersebut, melainkan pada kenyataan bahwa jenis keahlian dan kapabilitas internal yang tersedia sudah mengalami keusahawanan dan tidak lagi selaras dengan tuntutan strategi bisnis modern. Demikian pula, sebuah korporasi besar dapat menggelontorkan anggaran masif untuk membeli perangkat teknologi kecerdasan buatan (AI) yang sangat mahal, tetapi mengalami kebangkrutan strategis karena tidak memiliki kemampuan internal manusia untuk mengoperasikan, menginterpretasikan, dan memanfaatkan teknologi tersebut secara optimal.
Mengapa Capability Debt Memiliki Daya Rusak yang Begitu Berbahaya?
Bahaya terbesar yang dikandung oleh Strategic Capability Debt terletak pada sifat manifestasinya yang tersembunyi di balik angka-angka pertumbuhan bisnis jangka pendek. Perusahaan masih dapat terus meraup pendapatan kotor dan mencatat laba meskipun fondasi kemampuan internal mereka sebenarnya sudah keropos dan tertinggal jauh di belakang standar industri. Namun, akumulasi utang kemampuan ini akan menagih bayarannya dengan bunga yang sangat tinggi tatkala skala bisnis mendadak melompat naik atau ketika terjadi hantaman disrupsi pasar. Ambil contoh sebuah perusahaan logistik yang selama bertahun-tahun mengandalkan proses pencatatan pengiriman manual berbasis kertas dan spreadsheet sederhana. Ketika volume transaksi pengiriman barang masih berada pada angka ribuan per bulan, metode manual tersebut masih sanggup melayani pelanggan meskipun dengan sedikit kelambatan. Namun, ketika bisnis mengalami ledakan pertumbuhan hingga mencapai ratusan ribu transaksi per bulan, kelemahan sistem internal tersebut langsung menjelma menjadi mimpi buruk operasional: terjadi penumpukan antrean barang di gudang, tingkat kesalahan input data yang masif, keterlambatan laporan finansial, dan eskalasi biaya operasional yang tidak terkendali. Apa yang dahulu dianggap sebagai masalah administratif kecil yang bisa ditoleransi, mendadak berubah wujud menjadi tembok raksasa yang menghalangi seluruh potensi pertumbuhan perusahaan.
Ilusi Kesuksesan: Mengapa Prestasi Masa Lalu Menyembunyikan Bahaya Utang Kapasitas
Ironisnya, rekam jejak kesuksesan perusahaan pada masa lalu justru sering kali menjadi faktor utama yang membuat Strategic Capability Debt semakin sulit dikenali dan diakui oleh jajaran manajemen puncak. Apabila sebuah metode operasional, sistem kerja, atau pola manajerial tertentu terbukti ampuh menghasilkan keuntungan besar selama bertahun-tahun sebelumnya, para eksekutif senior cenderung mengalami bias kognitif dan meyakini secara naif bahwa metode tersebut akan selamanya relevan di masa depan. Seluruh tim internal juga sudah terlanjur berada di dalam zona nyaman menggunakan cara-cara lama tersebut. Para pegawai senior sudah sangat akurat mengetahui cara mengakali kelemahan sistem yang ada, bahkan para pelanggan setia pun sudah terbiasa dengan prosedur birokrasi perusahaan yang lamban. Akibat akumulasi kenyamanan semu ini, manajemen sama sekali tidak merasa memiliki urgensi apa pun untuk membangun kapabilitas baru yang lebih canggih. Padahal, keberhasilan mutlak dari sebuah sistem kerja pada skala bisnis masa lalu sama sekali tidak pernah menjadi garansi bagi kesiapan sistem tersebut untuk menopang skala perusahaan ketika memasuki fase pertumbuhan berikutnya. Strategi bisnis yang terbukti sukses mengantarkan perusahaan menembus pasar lokal dapat menjadi senjata bunuh diri ketika perusahaan tersebut berupaya berekspansi memasuki kancah persaingan global yang menuntut kecepatan digital.
Gejala Klinis Nyata Kehadiran Strategic Capability Debt di Perusahaan
Bagaimana cara mendiagnosis secara dini apakah sebuah organisasi bisnis tengah menanggung beban Strategic Capability Debt yang akut? Perusahaan biasanya menampilkan beberapa indikator gejala klinis yang kasat mata:
-
Ketergantungan Ekstrem pada Individu Tertentu (Hero Dependency) Perusahaan sangat bergantung pada segelintir pegawai kunci tertentu yang dianggap sebagai satu-satunya pihak yang menguasai seluk-beluk sistem atau proses kerja manual yang rumit tersebut.
-
Ketergantungan Kronis pada Solusi Tambahan Manual Banyak pekerjaan strategis harian yang terpaksa harus diselesaikan melalui solusi darurat manual atau spreadsheet berlapis-lapis karena sistem utama perusahaan gagal memenuhi kebutuhan analisis data.
-
Siklus Inovasi yang Berjalan Sangat Lamban Setiap kali perusahaan berniat meluncurkan produk baru atau masuk ke segmen pasar segar, proses eksekusinya selalu memakan waktu berbulan-bulan lamanya karena organisasi belum memiliki kompetensi pendukung yang memadai.
-
Kelumpuhan Adopsi Teknologi Baru Perusahaan mengalami kegagalan berulang dalam mengintegrasikan perangkat teknologi modern meskipun alokasi anggaran finansial untuk pembelian lisensi sistem tersebut sudah tersedia secara matang.
-
Ketergantungan pada Proyek Khusus yang Mahal Setiap kali perusahaan dihadapkan pada perubahan struktural kecil, manajemen selalu harus membentuk proyek konsultan eksternal khusus yang menguras anggaran besar dan melelahkan energi organisasi.
Mengapa Manajemen Selalu Tergoda Menunda Investasi Kapasitas?
Terdapat alasan psikologis dan finansial yang sangat kuat mengapa para pengambil keputusan korporasi kerap memilih untuk menunda investasi pembangunan kapabilitas internal. Investasi pada peningkatan kapabilitas organisasi—seperti membangun divisi analisis data, memperkuat manajemen produk, merancang leadership pipeline yang sehat, melakukan otomatisasi sistem, atau memperkuat protokol keamanan siber—hampir selalu memiliki karakteristik hasil pengembalian (return on investment) yang tidak langsung terlihat dalam jangka pendek. Ketika perusahaan membeli mesin pabrik baru, produktivitas fisik keluarannya dapat diukur secara langsung. Ketika perusahaan merekrut tenaga sales baru, kontribusinya dapat dihitung langsung dari angka penjualan bulanan. Sebaliknya, proses membangun kapabilitas internal membutuhkan rentang waktu inkubasi yang panjang sebelum mampu membuahkan dampak finansial yang nyata pada laporan laba rugi. Konsekuensinya, jenis investasi strategis ini selalu kalah bersaing dengan kebutuhan mendesak jangka pendek di ruang rapat anggaran. Para eksekutif lebih memilih menghabiskan anggaran kas untuk menyelesaikan target penjualan bulan ini, dan secara sadar terus menunda investasi kapasitas yang sebenarnya merupakan nyawa perusahaan untuk lima tahun ke depan.
Pemetaan Analitis: Cara Mengidentifikasi Capability yang Kritis bagi Bisnis
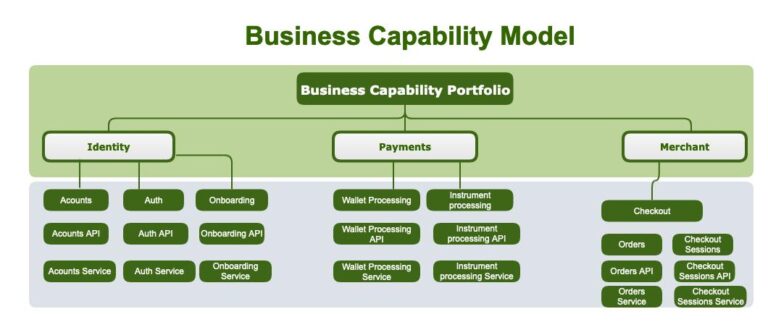
Perusahaan yang cerdas tentu memahami bahwa mereka tidak memiliki sumber daya yang cukup untuk membangun seluruh jenis kapabilitas baru secara serentak dalam waktu bersamaan. Langkah mitigasi yang jauh lebih efektif adalah melakukan penyaringan analitis secara cermat untuk mengidentifikasi kapabilitas spesifik mana saja yang memiliki korelasi langsung dan paling menentukan bagi arah strategi masa depan perusahaan. Sebagai ilustrasi, apabila sebuah korporasi retail tradisional menetapkan strategi pertumbuhan jangka panjang melalui jalur digital commerce, kapabilitas yang wajib dibangun bukan sekadar mendesain tampilan situs web penjualan yang menarik. Perusahaan tersebut mutlak membutuhkan penguasaan kapabilitas analisis perilaku konsumen secara real-time, manajemen tata kelola data pelanggan yang aman, penguasaan strategi pemasaran digital berbasis metrik, penguatan sistem otomatisasi rantai pasok, hingga peningkatan standar pengalaman pengguna (user experience). Pemetaan kebutuhan strategis ini harus selalu bermula dari pertanyaan mendasar: “Arah strategi bisnis masa depan kita menuntut penguasaan kapabilitas spesifik apa yang saat ini sama sekali belum kita miliki di dalam organisasi?”
Instrumen Praktis: Membangun Capability Gap Map
Untuk mengubah wacana abstrak mengenai kebutuhan kapabilitas menjadi rencana kerja operasional yang konkret, manajemen dapat menerapkan metode pemetaan Capability Gap Map yang membagi realitas perusahaan ke dalam tiga zona kondisi yang transparan:
-
Current Capability (Kapabilitas Saat Ini) Mendeskripsikan secara jujur seluruh kompetensi, keahlian teknis, infrastruktur sistem, dan proses kerja yang benar-benar dikuasai oleh perusahaan pada hari ini.
-
Required Capability (Kapabilitas yang Dibutuhkan) Menggambarkan standar kapabilitas ideal yang mutlak harus dikuasai oleh organisasi secara sempurna agar strategi pertumbuhan masa depan dapat dieksekusi tanpa hambatan.
-
Capability Gap (Kesenjangan Kapasitas) Menghitung jarak perbedaan antara kondisi kapabilitas saat ini dengan standar kapabilitas yang dibutuhkan oleh strategi masa depan. Melalui pemetaan visual yang konkret ini, perdebatan internal di ruang rapat direksi tidak lagi berkutat pada opini subjektif yang mengambang seperti “kita harus lebih agresif mengadopsi teknologi digital,” melainkan mengerucut pada identifikasi yang terukur: kapabilitas spesifik mana yang mengalami defisit, seberapa besar tingkat kritikalitas kekurangan tersebut bagi kelangsungan bisnis, serta pada kuartal berapa target pencapaian kapabilitas tersebut harus sudah tersedia di dalam organisasi.
Prinsip Kehati-hatian: Jangan Menunggu Krisis Datang Menghantam
Kesalahan fatal yang paling sering dilakukan oleh jajaran manajemen puncak dalam mengelola Strategic Capability Debt adalah sikap pasif menunggu hingga defisit kapabilitas tersebut berubah menjadi krisis operasional yang mematikan. Apabila sebuah perusahaan baru mulai merintis pembangunan kapabilitas strategis pada saat para kompetitor pasar sudah melesat jauh meninggalkan mereka, proses pengejarannya akan menuntut biaya finansial yang berkali-kali lipat lebih mahal serta pengorbanan energi organisasi yang luar biasa melelahkan. Oleh karena itu, langkah pelunasan utang kapasitas harus dicicil jauh-jauh hari sebelum tekanan pasar eksternal mencapai titik didih yang membahayakan kelangsungan hidup korporasi. Kebijakan pelunasan ini tidak harus selalu diwujudkan melalui proyek pembangunan raksasa yang menyerap seluruh anggaran kas perusahaan. Manajemen dapat memulainya secara bertahap melalui langkah-langkah kecil yang terukur: melaksanakan eksperimen proyek percontohan berskala terbatas, mengadakan program pelatihan intensif bagi talenta internal, menjalin kemitraan strategis dengan institusi eksternal yang sudah ahli, atau merekrut beberapa posisi kunci strategis untuk memimpin transfer pengetahuan. Tujuan utamanya adalah menyusutkan celah kesenjangan (capability gap) secara konsisten sebelum masalah tersebut bermutasi menjadi batu sandungan yang melumpuhkan bisnis.
Menyelaraskan Kapasitas dengan Strategi, Bukan Sekadar Mengekor Tren Populer
Terdapat satu jebakan psikologis manajerial yang kerap menjerumuskan perusahaan manakala mereka mulai menyadari pentingnya pembenahan kapabilitas internal: manajemen tergoda untuk buru-buru membangun kapabilitas tertentu semata-mata karena hal tersebut sedang menjadi tren terpanas yang dibicarakan di berbagai forum bisnis global. Sebagai contoh konkret, dalam beberapa tahun terakhir seluruh dunia korporasi seolah tersihir oleh demam adopsi teknologi kecerdasan buatan generatif (Generative AI). Akibat dorongan rasa takut ketinggalan zaman (FOMO), banyak perusahaan buru-buru menggelontorkan anggaran masif untuk membeli sistem AI tanpa pernah merenungkan secara jernih apakah model bisnis spesifik mereka memang membutuhkan kemampuan AI pada tingkat kedalaman tersebut. Investasi strategis pada pembangunan kapabilitas harus senantiasa ditambatkan secara kaku pada kebutuhan inti strategi perusahaan, bukan pada daftar tren teknologi yang sedang viral di media massa. Pertanyaan pemandu yang wajib diajukan oleh para direktur di ruang rapat bukanlah “Teknologi canggih apa yang sedang digandrungi oleh industri saat ini?”, melainkan sebuah pertanyaan mendasar yang berorientasi pada nilai bisnis: “Kapabilitas spesifik apa yang benar-benar akan memberikan keunggulan kompetitif yang mematikan bagi strategi bisnis unik kita?” Pembedaan sudut pandang pertanyaan ini terbukti efektif mencegah perusahaan membuang-buang sumber daya finansial berharga untuk mengejar kapabilitas hiasan yang sama sekali tidak memberikan kontribusi nilai ekonomis riil.
Strategi Restrukturisasi: Mengubah Capability Debt Menjadi Investasi Strategis
Sebagaimana halnya pengelolaan utang finansial pada umumnya, tidak semua jenis Strategic Capability Debt harus dilunasi secara sekaligus dalam satu waktu anggaran. Manajemen eksekutif dituntut untuk memiliki kebijaksanaan dalam menyusun prioritas alokasi sumber daya perusahaan secara rasional. Kapasitas dan kapabilitas yang memiliki tingkat dampak strategis yang sangat tinggi serta tingkat urgensi yang mendesak harus ditempatkan pada urutan prioritas utama untuk segera dilunasi. Sementara itu, kapabilitas yang memiliki dampak besar bagi masa depan namun belum mendesak untuk dieksekusi hari ini dapat dicicil pembangunannya secara bertahap melalui program jangka menengah. Di sisi lain, berbagai macam kapabilitas penunjang marjinal yang tidak memiliki korelasi kuat dengan pilar strategi utama perusahaan tidak perlu dipaksakan untuk dibangun secara mandiri di dalam rumah (in-house), melainkan cukup diserahkan kepada mitra alih daya eksternal yang lebih kompeten. Pendekatan portofolio prioritas yang terstruktur ini memastikan bahwa investasi kapabilitas perusahaan berjalan secara fokus, terarah, dan tidak terjebak dalam ambisi modernisasi kosong. Perusahaan tidak sekadar menghabiskan anggaran untuk memborong perangkat teknologi terbaru, melainkan secara sadar sedang membangun fondasi kapabilitas yang benar-benar mengokohkan posisi strategis mereka di kancah industri.
Kesimpulan Komprehensif Mengenai Pengendalian Strategic Capability Debt
Fenomena Strategic Capability Debt memberikan pelajaran manajerial yang sangat berharga dan mendalam bahwa kesehatan finansial jangka pendek sebuah korporasi tidak pernah boleh dijadikan jaminan mutlak atas ketahanan masa depan perusahaan. Ketika sebuah organisasi bisnis terlalu lama menunda investasi pembangunan kompetensi, keahlian, dan infrastruktur sistem internal yang sebenarnya mutlak diperlukan untuk menopang arah strategi masa depan, mereka sedang menimbun utang tak kasat mata yang sewaktu-waktu akan menagih pembayarannya dengan harga yang sangat mahal. Penundaan yang pada awalnya tampak rasional demi mengejar efisiensi anggaran operasional harian, lambat laun akan bermutasi menjadi tembok kerapuhan struktural yang melumpuhkan kemampuan adaptasi perusahaan di hadapan hantaman disrupsi pasar dan lonjakan skala pertumbuhan bisnis. Oleh karena itu, sudah menjadi keniscayaan mutlak bagi para pemimpin korporasi untuk secara proaktif melakukan audit kapabilitas secara berkala, memanfaatkan instrumen pemetaan kesenjangan secara objektif, serta merumuskan prioritas pelunasan utang kapasitas berdasarkan keterkaitannya yang mutlak dengan pilar strategi utama perusahaan. Pada titik akhir perenungan strategis, sebuah rencana bisnis yang hebat tidak akan pernah mampu mewujudkan dirinya menjadi kenyataan kemenangan pasar apabila organisasi pelaksananya tidak memiliki fondasi kapabilitas internal yang memadai. Perusahaan yang tangguh dan memimpin masa depan bukan lagi semata-mata diukur dari seberapa bagus dokumen rumusan strategi bisnis mereka di atas kertas, melainkan diuji dari seberapa dini dan konsisten mereka membangun kapabilitas nyata yang dibutuhkan untuk menyambut datangnya hari esok.