Strategic Friction adalah hambatan kecil yang menumpuk dalam organisasi hingga membuat strategi bisnis sulit dijalankan. Kenali penyebab dan cara menguranginya.
Strategic Friction: Ketika Hambatan Kecil Membuat Eksekusi Strategi Menjadi Berat
Sebuah strategi bisnis kerap terlihat sangat sempurna dan elegan ketika dituangkan di atas draf dokumen kepemimpinan. Target pendapatan dikalkulasi dengan presisi, prioritas kerja disusun secara rapi, anggaran dialokasikan secara proporsional, dan setiap departemen mendapatkan mandat tugas yang jelas. Namun, tatkala rencana di atas kertas tersebut mulai diturunkan ke ranah eksekusi harian, muncul berbagai hambatan kecil yang sebelumnya tidak pernah terprediksi dalam pemodelan bisnis.
Proses persetujuan membutuhkan waktu yang jauh lebih lama dari estimasi. Informasi operasional harus diminta berulang kali ke berbagai pintu. Satu tim kerja tertahan menunggu kiriman data dari tim lain. Prosedur internal mengharuskan sebuah tugas sederhana melintasi beberapa tingkatan birokrasi. Karyawan dibebani kewajiban mengisi berbagai formulir yang hampir identik untuk kebutuhan yang sama. Bahkan, keputusan-keputusan kecil yang seharusnya selesai dalam hitungan menit kerap dipertanyakan kembali dan didebatkan ulang pada rapat-rapat berikutnya.
Secara individual, tidak ada satu pun dari gangguan tersebut yang tampak cukup destruktif untuk dikategorikan sebagai krisis besar. Akan tetapi, jika puluhan hambatan kecil tersebut terjadi secara bersamaan setiap hari di seluruh lini kerja, dampaknya akan terakumulasi menjadi sangat masif. Kondisi inilah yang dikenal sebagai Strategic Friction, yaitu gesekan internal organisasi yang membuat eksekusi strategi berjalan jauh lebih lambat, lebih mahal, dan memicu kelelahan kronis bagi seluruh insan perusahaan. Konsep ini berbeda secara mendasar dari Strategic Bottleneck. Apabila bottleneck menandai satu titik penyumbatan yang jelas dan melumpuhkan kapasitas total, Strategic Friction tersebar secara samar di berbagai sudut organisasi dalam bentuk mikro-hambatan yang saling menumpuk.
Ketika Organisasi Tidak Benar-Benar Lambat, tetapi Terasa Berat
Karakteristik utama yang kerap menyamarkan keberadaan Strategic Friction adalah fakta bahwa perusahaan pada dasarnya masih terus berfungsi dan berproduksi. Pesanan dari pelanggan tetap terproses, rapat koordinasi rutin tetap berlangsung, dokumen laporan bulanan tetap diselesaikan, dan proyek-proyek operasional tetap berjalan hingga mencapai target tertentu. Namun, masalah mendasarnya terletak pada besarnya energi dan sumber daya yang terbuang hanya untuk mencapai hasil yang standar tersebut.
Sebagai gambaran, sebuah perusahaan berniat meluncurkan inovasi produk baru. Di atas kertas, alur kerjanya terkesan sangat linier: tim produk merancang spesifikasi, tim hukum memeriksa kepatuhan, tim pemasaran merancang kampanye, dan tim penjualan membuka jalur distribusi. Dalam realitanya, tim produk tertahan berhari-hari menunggu tinjauan hukum. Tim hukum menunda proses karena menunggu kelengkapan berkas dari tim produk. Tim pemasaran tidak bisa memproduksi materi visual karena menanti kepastian spesifikasi, sementara tim penjualan menolak bergerak sebelum skema harga final disahkan.
Dalam skenario ini, seluruh karyawan tampak sangat sibuk bekerja di meja masing-masing. Namun, secara kolektif, hampir tidak ada kemajuan strategis yang benar-benar bergerak maju. Inilah wujud nyata Strategic Friction yang sering kali tidak terdeteksi oleh laporan kinerja finansial konvensional.
Hambatan Kecil Dapat Menjadi Biaya Besar
Satu kali keterlambatan proses selama dua jam mungkin terkesan sepele. Namun, apabila penundaan serupa terjadi pada ratusan aktivitas operasional setiap minggu, akumulasi waktu produktif yang hilang akan mencapai angka yang sangat fantastis. Ketika puluhan keputusan rutin tertahan dalam rantai persetujuan, perusahaan secara bertahap kehilangan ketangkasan momentum pasarnya.
Dampak kerugian dari Strategic Friction juga tidak selalu mewujud dalam bentuk pengeluaran kas secara langsung. Terdapat beban biaya tersembunyi yang menggerogoti efisiensi korporasi:
-
Biaya Koordinasi & Komunikasi: Energi yang terkuras hanya untuk menyelaraskan pemahaman antartim yang tumpang-tindih.
-
Biaya Menunggu & Revisi: Waktu terbuang akibat mengantre persetujuan serta memperbaiki pekerjaan akibat instruksi yang tidak jernih.
-
Biaya Perhatian (Attention Cost): Karyawan yang seharusnya fokus mengeksekusi proyek strategis justru menghabiskan porsi kerja harian mereka untuk mengejar dokumen, menjelaskan ulang konteks bisnis kepada pihak lain, atau mengurus administrasi yang berulang.
Mengapa Strategic Friction Bisa Terbentuk?
Timbulnya gesekan organisasi ini umumnya dipicu oleh beberapa faktor struktural dan kultural:
-
Penumpukan Prosedur Organik: Seiring bertumbuhnya skala bisnis, perusahaan terus menambah formulir, lapisan approval, dan regulasi baru untuk menekan risiko. Kebijakan yang dulunya relevan ini kerap dipertahankan secara permanen meski konteks bisnisnya sudah berubah total.
-
Ketidakjelasan Akuntabilitas: Keputusan yang melibatkan banyak departemen tanpa adanya satu pemilik proses (process owner) yang memegang otoritas akhir membuat pekerjaan hanya berpindah-pindah meja tanpa kepastian.
-
Siloisme & Sistem Terfragmentasi: Penggunaan perangkat lunak atau basis data yang tidak terintegrasi memaksa karyawan menjadi “penghubung manual” yang menginput data sama secara berulang kali.
-
Inersia Budaya Kerja: Pemeliharaan alur kerja yang tidak efisien semata-mata atas dasar kebiasaan masa lalu (“memang sudah begitu prosedurnya dari dulu”).
Strategic Friction Sering Tersembunyi di Antara Departemen
Titik serah-terima (hand-over) pekerjaan antar-departemen merupakan lokasi paling rawan munculnya Strategic Friction. Sebagai contoh, tim pemasaran menganggap tugas mereka telah usai begitu data prospek (leads) diserahkan ke tim penjualan. Namun, tim penjualan menemukan bahwa data tersebut tidak lengkap sehingga harus meminta klarifikasi ulang. Gesekan serupa kerap terjadi antara divisi penjualan dan operasional, di mana janji komersial yang dibuat kepada pelanggan ternyata membentur aturan internal operasional.
Apabila dievaluasi secara terpisah, setiap departemen mungkin mencatatkan indikator kinerja yang hijau dan memuaskan. Namun, dari sudut pandang pengalaman konsumen, alur pelayanan terasa sangat lambat dan berbelit-belit. Hal ini membuktikan bahwa peniliaian efisiensi organisasi tidak boleh berhenti pada kinerja internal departemen, melainkan harus melacak bagaimana sebuah pekerjaan bergerak melintasi batas-batas divisi.
Rapat yang Terlalu Banyak Bisa Menjadi Gejala
Frekuensi rapat yang terus membengkak secara tidak terkontrol sering kali merupakan indikator utama bahwa sebuah organisasi sedang mengalami Strategic Friction yang parah. Rapat yang berlebihan umumnya bertindak sebagai “perban” untuk menutupi kelemahan sistemik:
Cara Menemukan dan Memetakan Strategic Friction
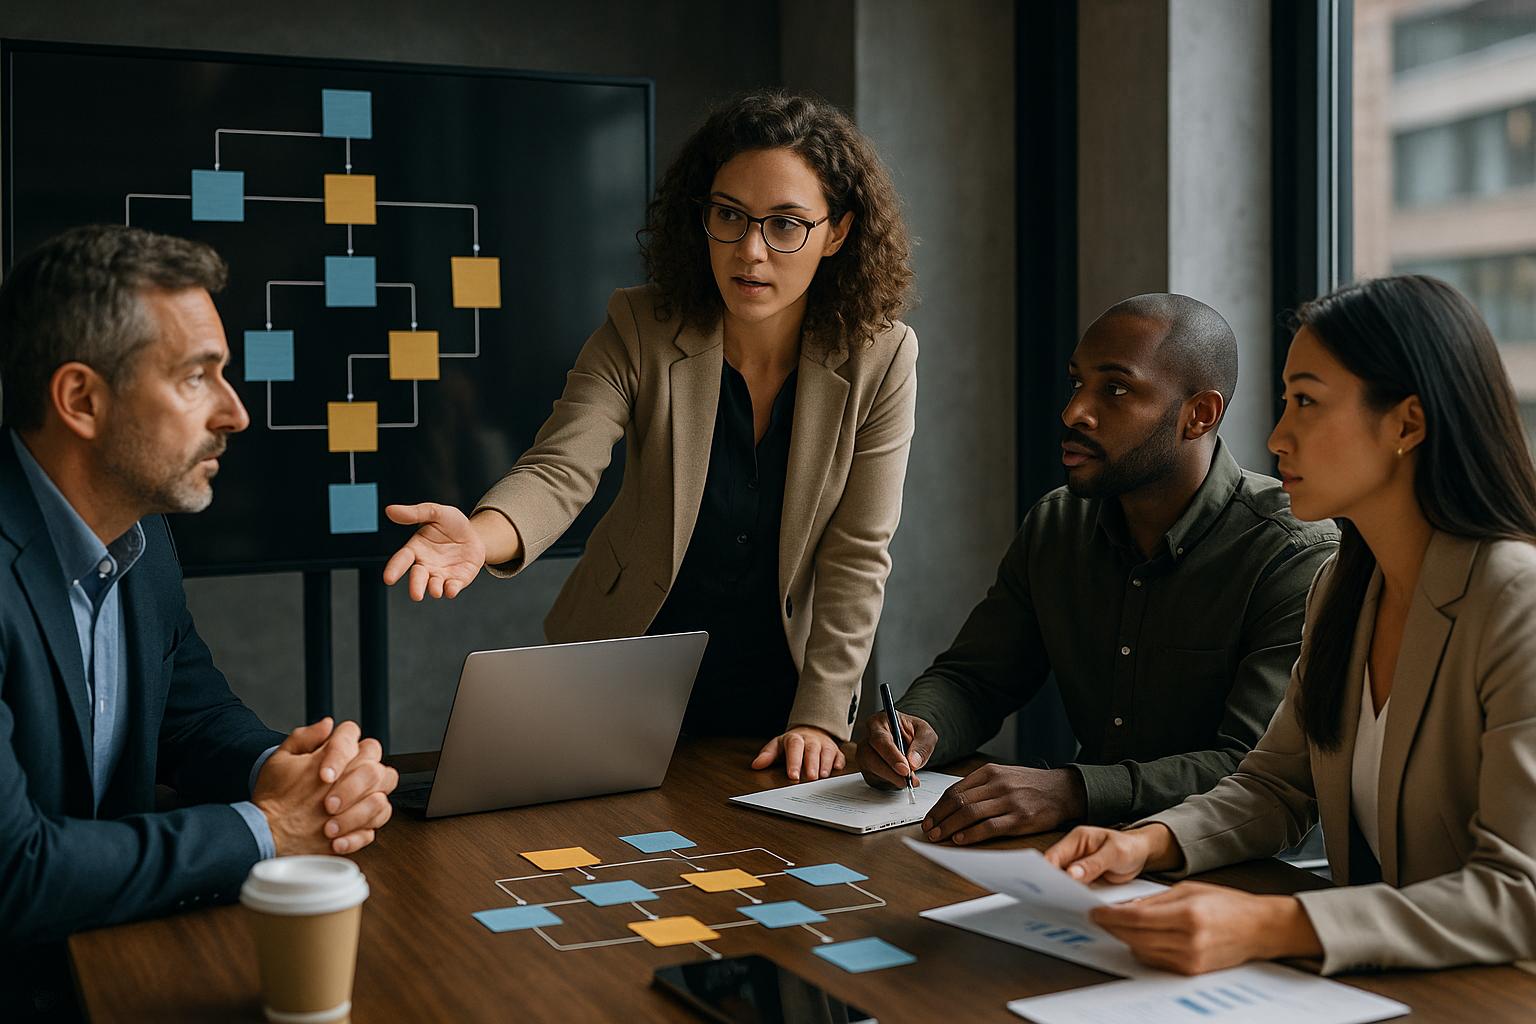
Untuk mendeteksi lokasi gesekan tanpa harus melakukan perombakan besar-besaran, manajemen dapat menerapkan metode pelacakan alur (end-to-end process tracking) pada satu fungsi bisnis yang krusial—seperti peluncuran produk baru, penanganan keluhan pelanggan, atau pengadaan barang.
Titik Evaluasi Alur Kerja:
-
Lokasi di mana pekerjaan tertahan menunggu persetujuan (approval deadlock).
-
Area yang membutuhkan input data secara berulang pada sistem berbeda.
-
Momen perpindahan berkas yang tidak memiliki penanggung jawab yang jelas.
-
Tahapan kerja yang kerap mengalami pengerjaan ulang (rework).
Jangan Langsung Menambah Orang
Kecenderungan umum dari manajemen saat melihat alur kerja melambat adalah menambah jumlah personel. Langkah ini kerap menjadi keputusan yang keliru. Jika akar masalahnya terletak pada rantai persetujuan yang terlalu panjang atau sistem data yang terisolasi, menambah karyawan justru akan memperluas birokrasi dan menambah biaya koordinasi baru. Sebelum memutuskan penambahan alokasi SDM, analisis harus difokuskan pada pembersihan gesekan proses terlebih dahulu.
Mengurangi Friction Tanpa Menghilangkan Kontrol
Mengeliminasi Strategic Friction bukan berarti menghapus seluruh mekanisme tata kelola dan kontrol risiko. Perusahaan dapat melakukan kategorisasi alur kerja berdasarkan tingkat risiko:
-
Aktivitas Berisiko Rendah & Rutin: Delegasikan kewenangan penuh kepada manajer garis depan (frontline) dan gunakan jalur persetujuan mandiri/otomatis.
-
Keputusan Berdampak Strategis Tinggi: Pertahankan jalur pemeriksaan berlapis dan tata kelola yang ketat.
Teknologi Bukan Selalu Jawaban Utama
Digitalisasi atau otomatisasi terhadap alur kerja yang pada dasarnya sudah cacat hanya akan menghasilkan “proses tidak efisien yang berjalan lebih cepat.” Sebelum mengimplementasikan perangkat teknologi baru, organisasi wajib menyederhanakan alur, memangkas tahapan yang tidak memberikan nilai tambah, serta memperjelas hak keputusan. Teknologi baru dipasang sebagai akselerator atas proses yang sudah bersih dari gesekan.
Strategic Friction dan Pengalaman Pelanggan
Pelanggan tidak pernah memedulikan kompleksitas struktur internal atau berapa banyak departemen yang harus dilewati untuk memproses permintaan mereka. Konsumen hanya menilai kecepatan respons, konsistensi informasi, dan kemudahan penyelesaian masalah. Gesekan internal yang dibiarkan menumpuk pada akhirnya akan berimbas langsung pada penurunan kualitas customer experience, memicu peninggalan pelanggan (churn), dan merusak reputasi merek di pasar.
Membangun Organisasi yang Lebih Ringan
Organisasi yang tangkas dan ringan bukanlah organisasi yang beroperasi tanpa aturan, melainkan organisasi yang disiplin membedakan antara kontrol risiko yang esensial dengan gesekan birokrasi yang sia-sia. Untuk menjaga kelincahan eksekusi, setiap elemen operasional harus diuji secara berkala:
-
Setiap proses dan formulir harus memiliki alasan keberadaan yang valid.
-
Setiap persetujuan harus memiliki batas waktu dan penanggung jawab tunggal.
-
Setiap laporan yang diproduksi harus memicu tindakan nyata.
-
Setiap rapat yang digelar harus menghasilkan keputusan yang terukur.
Mengeliminasi Strategic Friction bertujuan untuk memastikan bahwa seluruh energi, waktu, dan biaya yang dikeluarkan oleh perusahaan dimanfaatkan sepenuhnya untuk menciptakan nilai nyata bagi pelanggan dan bisnis, bukan habis terkuras untuk mengatasi hambatan internal buatan sendiri.